Raporun Kurumsal ve Akademik Çerçevesi
Fransa Başbakanlığına bağlı bir düşünce kuruluşu olan Fransa Strateji ve Yüksek Planlama Komisyonu (Haut-Commissariat à la stratégie et au plan / France Stratégie) tarafından 9 Şubat 2026 tarihinde yayımlanan ve 18 Şubat 2026 tarihinde güncellenen araştırma raporu, Avrupa Birliği (AB) imalat sektörünün Çin Halk Cumhuriyeti karşısındaki kırılganlıklarını nicel verilerle incelemektedir.1 “The Chinese Steamroller: Quantifying the Systemic Threat to Europe’s Industrial Base” (Çin Yol Silindiri: Avrupa’nın Sınai Altyapısına Yönelik Sistemsel Tehdidin Nicelleştirilmesi) başlığını taşıyan bu çalışma, üç uzman araştırmacı tarafından kaleme alınmıştır: Uluslararası Ekonomik Çalışmalar Merkezi (CEPII) ekonomisti Thomas Grjebine, raportör Pacôme Lefebvre ve transversal danışman Mattéo Torres.1 Raporun sunuş kısmında ve siyasi arka planında ise Yüksek Planlama Komiseri Clément Beaune’un kaleme aldığı ve Avrupa’nın mevcut sınai eylemsizliğini eleştiren kapsamlı bir başyazı yer almaktadır.1
Çalışma, Avrupa kamuoyunun dikkatini çeken diğer jeopolitik gelişmelere, özellikle de Atlantik ötesindeki korumacı politikalara rağmen, Çin’in AB sınai tabanı üzerindeki baskısının hafiflemediğini, aksine yapısal bir derinlik kazandığını savunmaktadır.1 Araştırmacıların temel özgün katkısı, Çin sanayi şokunun Avrupa genelindeki etkilerini salt sektörel düzeyde değil, tüm sanayiyi içine alan makroekonomik ve sistemsel bir çerçevede ele almasıdır.1 Bu bağlamda rapor, AB’nin geleneksel ticaret savunma araçlarının ve mevcut sanayi politikası yaklaşımının yetersizliğini vurgulamakta ve kıtanın deendüstriyelleşme sürecini durdurabilmesi adına radikal makroekonomik kararlar alması gerektiğini savunmaktadır.1
Çin Sınai Modelinin Gelişimi ve On Beşinci Beş Yıllık Planın Etkileri
Çin’in kalkınma modeli, kamu otoritelerinin yatırımları, sermaye tahsisini ve üretim kapasitelerini doğrudan yönlendirdiği güçlü bir devlet kapitalizmine dayanmaktadır.4 Özellikle 2010’lu yıllardan itibaren Pekin yönetimi, imalat sanayisinde sadece fason üretim kapasitesi biriktirme hedefinden vazgeçerek, katma değeri yüksek teknolojik alanlarda küresel liderliği ele geçirmeyi amaçlayan stratejik bir rota izlemeye başlamıştır.4 Bu doğrultuda elektrikli araçlar, batarya teknolojileri, makine-teçhizat, kimya sanayisi, ilaç ve robotik gibi doğrudan Avrupa’nın tarihsel olarak en güçlü olduğu sektörler hedef alınmıştır.2
Çin, küresel imalat sanayi üretiminin yaklaşık %35’ini tek başına domine ederken, Avrupa Birliği’nin küresel payı %15 civarında, Almanya’nın payı ise %5 seviyesinde kalmaktadır.2 Bu sınai asimetri, Çin’in kendi iç pazarındaki yoğun yerel rekabet, ölçek ekonomileri ve devlet destekleri ile birleştiğinde devasa bir sınai kapasite fazlası (overcapacity) yaratmaktadır.4 Pekin yönetimi tarafından Mart 2026’da ilan edilen 15. Beş Yıllık Kalkınma Planı (2026-2030), bu agresif sınai genişlemenin yeni bir aşamaya ulaştığını teyit etmektedir.9 Çin’in yeni planlama dönemi, “yeni üretici güçler” (new productive forces) kavramı çerçevesinde hem geleneksel ağır sanayiyi (çelik, petrokimya) modernize etmeyi hem de yapay zeka, yarı iletkenler ve kritik yazılımlar gibi stratejik dar boğazlarda tam bağımsızlığı sağlamayı hedeflemektedir.9 Bu durum, Avrupa sanayisi için artık sadece düşük fiyatlı ürünlerin yarattığı dönemsel bir pazar kaybını değil, yüksek kalite ile düşük maliyeti aynı anda sunabilen Çin modeli karşısında kalıcı bir yapısal gerileme riskini beraberinde getirmektedir.1
Avrupa Sanayisinin Çift Yönlü Pozisyon Kaybı ve Nicel Veriler
Thomas Grjebine ve çalışma arkadaşlarının geliştirdiği özgün analiz çerçevesi, Çin’in rekabetçi baskısını iki temel boyutta ölçmektedir: Avrupa sanayisinin dış pazarlardaki (üçüncü ülkelerdeki) pazar payı kaybı ve AB iç pazarındaki yerli üreticilerin maruz kaldığı ithalat baskısı.6 Yapılan analizler, Avrupa’nın önde gelen sınai güçlerinin hem ihracatta hem de iç tüketimde aynı anda sıkıştırıldığını ortaya koymaktadır.2
Avrupa genelinde, AB menşeli ihracatın ortalama olarak yaklaşık %25’i kritik düzeyde Çin rekabetine maruz kalmaktadır.1 İç pazarda ise mevcut eğilimlerin sürmesi durumunda orta vadede Avrupa imalat sanayi üretiminin %55’e varan kısmı Çin menşeli ürünlerin doğrudan tehdidi altında kalacaktır.1 Bu tehdidin yoğunluğu ülkelerin sınai uzmanlık alanlarına ve dışa açıklık oranlarına göre büyük farklılıklar göstermektedir.1
| Ülke / Bölge | Orta Vadeli İç Pazar Sınai Üretim Tehdidi (%) | İhracat Pazarlarında Kritik Çin Rekabetine Maruz Kalma Oranı (%) | Temel Etkilenen Sınai Yapı | Kaynaklar |
|---|---|---|---|---|
| Almanya | ~70% | ~33% (Üçte Bir) | Otomotiv, Makine-Teçhizat, Kimya, Ağır Sanayi | 1 |
| İtalya | ~60% | >25% (Ortalama Üstü) | Makine Sanayisi, Tekstil, Metal İşleme, Otomotiv | 1 |
| İspanya | ~50% | >25% (Ortalama Üstü) | Otomotiv, Metalürji, Hafif İmalat Sanayisi | 1 |
| Fransa | ~36% | ~25% (Dörtte Bir) | Havacılık, Kimya, Otomotiv, Eczacılık | 1 |
| Avrupa Birliği Ortalaması | ~55% | ~25% | Genel İmalat ve Yüksek Teknoloji Altyapısı | 1 |
Almanya, Çin sınai taarruzundan en derin şekilde etkilenen Avrupa ülkesi olarak öne çıkmaktadır.3 Alman imalat sanayi katma değerinin yaklaşık %70’ini oluşturan kritik sektörler, doğrudan Çin menşeli ithalatın baskısı altındadır.3 Bu durum, Fransa gibi görece daha az endüstriyelleşmiş ve hizmet ağırlıklı ekonomilerle karşılaştırıldığında Almanya’nın neden çok daha ağır bir ekonomik sarsıntı yaşadığını açıklamaktadır.3 İtalya ve İspanya gibi makine-teçhizat ve metal işleme altyapısı güçlü olan ülkeler de sırasıyla %60 ve %50’lik iç pazar maruziyet oranlarıyla yüksek risk grubunda yer almaktadır.1 Fransa’nın iç pazar maruziyeti %36 ile daha düşük görünse de, Fransa’nın ihraç ürünlerinin de dörtte biri Çin rekabetiyle doğrudan yüzleşmektedir.3 Fransa’nın iç pazarındaki bu göreceli koruma, geçmiş dönemlerde yaşadığı deendüstriyelleşme süreci nedeniyle imalat sanayisinin milli gelir içindeki payının zaten %13,4 gibi düşük bir seviyeye gerilemiş olmasından kaynaklanmaktadır.13
Sektörel Yıkım Dinamikleri ve Otomotiv Sanayisindeki İstihdam Krizi
Çin rekabetinin en yıkıcı etkisi, Avrupa’nın teknolojik ve istihdam odaklı kalesi olan otomotiv sanayisinde görülmektedir.1 Otomotiv sektörü, Avrupa genelinde yaklaşık 13 milyon doğrudan ve dolaylı istihdamı barındırmakta ve kıtanın Ar-Ge harcamalarının büyük bir bölümünü sırtlamaktadır.2 Çin, küresel binek araç imalatının %40’ını kontrol eder hale gelmiş ve özellikle elektrikli araç pazarında (NEV) açık ara dünya liderliğine yükselmiştir.2
Çin’in otomotiv sektöründeki stratejisi, ilk olarak yabancı üreticileri kendi iç pazarından tasfiye etmekle başlamıştır.4 Çin iç pazarında yerli üreticilerin payı Ocak 2019’da %36 iken, bu oran Ocak 2024’te %60’a ve 2025 başı itibarıyla %67’ye fırlamıştır.4 Aynı dönemde Alman otomotiv üreticilerinin Çin’deki pazar payı %23’ten %14’e gerilemiş, Japon üreticiler ise %20’den %9’a düşerek pazarın dışına itilmiştir.4 Fransa pazarında ise yerli binek araç satışlarında son yıllarda her yıl ortalama %20 civarında yapısal bir düşüş yaşanmaktadır.14 İç pazarını büyük ölçüde yerlileştiren Çin endüstrisi, ürettiği muazzam kapasite fazlasını dış pazarlara ihraç ederek Avrupa pazarlarına yönelmiştir.5 Bunun doğrudan sonucu olarak, başta Almanya olmak üzere Avrupa’nın geleneksel otomotiv dış ticaret fazlası hızla erimektedir.2 Almanya’da 2023’ten bu yana 240.000 net sanayi istihdamı yok olmuştur ve bu sayı her ay yaklaşık 10.000 istihdamın kalıcı olarak kaybedildiğini göstermektedir.3
Otomotiv sanayisindeki bu çöküş, Avrupa’nın batarya teknolojilerindeki geri kalmışlığı ile doğrudan ilişkilidir.14 Çin, küresel batarya üretim kapasitesinin %76’sını elinde bulundururken, Avrupa Birliği’nin payı yalnızca %7 seviyesindedir.14 Bu durum, AB’nin stratejik bağımsızlık ve yeşil dönüşüm hedeflerini büyük ölçüde sekteye uğratmaktadır.14 Otonom sürüş ve robotaksi gibi geleceğin mobilite alanlarında da benzer bir asimetri gözlenmektedir.14 Avrupa’daki otonom araç projeleri, katı güvenlik gereksinimleri ve toplu taşımaya öncelik veren politikalar nedeniyle yavaş ilerlemektedir.15 Goldman Sachs verilerine göre, 2035 yılına kadar küresel robotaksi pazarının 6 milyon araca ulaşması beklenirken, bu araçların 850.000’inin Çin’de, 350.000’inin ABD’de, sadece 120.000’inin ise Avrupa’da konuşlandırılacağı tahmin edilmektedir.15
Rapor, mevcut gidişatın engellenmemesi halinde, otomotiv ve batarya sektörlerinin 2010’lu yılların başındaki fotovoltaik (güneş paneli) sektörünün kaderini paylaşacağı konusunda ciddi uyarılarda bulunmaktadır.1 O dönemde de Avrupa’nın teknolojik açıdan lider konumda olduğu güneş paneli üretimi, Çin’in devlet destekli aşırı üretim kapasitesi karşısında ticaret savunma mekanizmaları henüz etkisini gösteremeden birkaç yıl içinde tamamen tasfiye edilmiştir.1 Günümüzde batarya, kimya ve sınai ekipman sektörleri aynı geri dönülemez çöküş sürecinin eşiğinde durmaktadır.1
Rekabet Gücü ve Yapısal Maliyet Ayrışmasının Nedenleri
Avrupa endüstrisinin karşı karşıya olduğu en büyük meydan okuma, Çin üretimi ile Avrupa üretimi arasındaki derin maliyet farkıdır.1 Sektör temsilcileri ve sanayicilerle yapılan saha çalışmaları, eşdeğer kalitedeki Çin ürünlerinin Avrupa ürünlerine kıyasla ortalama %30 ila %40 oranında daha ucuza imal edildiğini teyit etmektedir.1
Bu maliyet uçurumu, dönemsel dalgalanmalardan ziyade Çin devlet kapitalizminin sunduğu son derece entegre ve sürdürülebilir yapısal avantajlardan kaynaklanmaktadır.2 Çin sınai ekosistemi, batı ülkelerindeki muadillerine kıyasla yapısal faktörlerle rekabet gücü elde etmektedir.2
| Maliyet Bileşeni | Çin Sınai Ekosistemindeki Durum | Avrupa Sınai Ekosistemindeki Durum | Sınai Rekabet Gücüne Etkisi |
|---|---|---|---|
| Finansman Maliyeti | Devlet bankaları aracılığıyla öncelikli sektörlere kesintisiz ve çok düşük faizli stratejik sermaye sağlanması.2 | Sıkı para politikaları, yüksek faiz oranları ve ihtiyati bankacılık kuralları.4 | Sermaye yoğun yatırımlarda belirleyici avantaj.1 |
| Girdi ve Arazi Temini | Yerel yönetimler tarafından tahsis edilen çok ucuz sanayi arazileri ve sübvansiyonlu birincil girdiler.2 | Yüksek emlak fiyatları, katı imar kuralları ve “Sıfır Net Yapaylaşma” benzeri çevresel sınırlamalar.8 | Yatırım kurulum maliyetlerinde doğrudan %30’a varan düşüş.1 |
| Enerji Girdisi | Kömür ve nükleer kaynaklarla desteklenen, sanayiye özel kesintisiz ve ucuz elektrik tarifeleri.2 | Rusya-Ukrayna savaşı sonrası kalıcı olarak yükselen enerji fiyatları ve karbon vergileri.18 | Kimya, metalürji ve çelik gibi sektörlerde temel kırılganlık kaynağı.2 |
| Mevzuat ve Sosyal Güvenlik | Esnek sosyal güvenlik yükümlülükleri ve daha esnek çevresel emisyon denetimleri.2 | Aşırı normatif düzenlemeler, yoğun bürokratik raporlama ve ağır karbon sınırlandırmaları.16 | Operasyonel süreçlerde ek idari ve mali yükler.4 |
| Döviz Kuru Politikası | Çin Merkez Bankası tarafından Renminbi’nin (RMB) bilinçli olarak düşük değerde tutulması.1 | Küresel rezerv para birimi olmanın getirdiği yüksek değerli Euro politikası. | Çin ihracatına doğrudan %20-%30 oranında yapay kur avantajı.3 |
Bu çok boyutlu maliyet avantajı, sadece işletme içi verimlilik artışı, teknolojik inovasyon veya Ar-Ge yatırımlarıyla kapatılabilecek düzeyde değildir.1 Avrupa’nın en yüksek teknolojiye sahip sanayi tesisleri dahi, Çin’in entegre tedarik zinciri ve devlet destekli finansal koruması karşısında fiyat rekabeti kuramamaktadır.2
Fransa özelinde yapılan diğer çalışmalar, ülkenin kendi iç pazarındaki rekabetçilik sorunlarını da ortaya koymaktadır.13 Örneğin, Marlène Goncalves Andrade ve Olivier Redoules tarafından France Stratégie için hazırlanan “Enquête compétitivité 2026: le Made in France, apprécié mais relativement cher” (2026 Rekabetçilik Anketi: Made in France, Beğenilen Ancak Nispeten Pahalı) başlıklı çalışma, Fransız ürünlerinin kalitesinin takdir edildiğini fakat üretim vergileri ve yüksek işgücü maliyetleri nedeniyle fiyat bazında ciddi şekilde dezavantajlı olduğunu göstermektedir.13 Fransa’nın üretimi teşvik etmek isterken üretimi vergilendirmeye devam etmesi, sanayicilerin yatırım kabiliyetini sınırlayan yapısal bir çelişki olarak değerlendirilmektedir.19
Avrupa’nın Stratejik Çıkmazı: Mevcut Araçların Yetersizliği ve Blok İçi Ayrışmalar
Avrupa Birliği’nin halihazırda kullandığı ticaret savunma araçları (anti-damping soruşturmaları, telafi edici vergiler ve geçici ithalat kotaları), yapısal olarak bu sistemsel tehdide karşı koyabilecek nitelikte değildir.1 Rapor, bu geleneksel araçların yetersizliğini üç temel nedene bağlamaktadır: araçların reaktif olması (zarar oluştuktan ve istihdam kayıpları yaşandıktan sonra devreye girmeleri), parçalı olmaları ve yalnızca spesifik ürün gruplarını hedef alan sektörel nitelik taşımaları.1 Çin ise tüm imalat sanayisini kapsayan, uzun vadeli ve bütüncül bir makroekonomik strateji izlemektedir.1
Son dönemde Avrupa Komisyonu Başkanı Ursula von der Leyen tarafından da desteklenen ve kamu ihalelerinde yerli üretimi önceleyen “Avrupa Tercihi” (European Preference) gibi politikalar, belirli kritik yeşil teknoloji alanlarında talebi güvence altına almak için faydalı olsa da, sanayinin genelini kapsayan deendüstriyelleşme dalgasını durdurmakta yetersiz kalmaktadır.1
Öte yandan, AB içinde Çin’e karşı alınacak önlemler konusunda derin bir uzlaşı eksikliği ve çıkar çatışması mevcuttur.3 Fransa, tarihsel olarak devlet müdahaleciliğini, stratejik korumacılığı ve sınai egemenliği savunan bir ekonomik ekole sahiptir.12 Buna karşılık Almanya, tarihsel olarak serbest ticarete, açık pazarlara ve ihracat odaklı büyümeye dayalı bir model yürütmektedir.12 Alman endüstrisi, Çin pazarına olan derin ihracat bağımlılığı ve bu ülkedeki doğrudan yatırımları nedeniyle Pekin’in misilleme yapmasından büyük endişe duymaktadır.3
Ancak, 2023’ten itibaren Berlin’in Rus doğalgazı krizinden aldığı dersler ve Ukrayna savaşının yarattığı jeopolitik kırılmalar, Alman hükümetini de bir “risk azaltma” (de-risking) stratejisine doğru zorlamaktadır.12 Bu kapsamda Clément Beaune, 23 Nisan 2026 tarihinde Berlin’deki Fransa Büyükelçiliği’nde ve Hertie School bünyesinde düzenlenen “Spotlight on Clément Beaune: Can Europe Compete? Geoeconomics in an Age of Rivalry” (Clément Beaune ile Mercek Altında: Avrupa Rekabet Edebilir mi? Rekabet Çağında Jeoekonomi) başlıklı etkinlikte kritik uyarılarda bulunmuştur.12 Beaune, Avrupa’nın jeopolitik gerçekler karşısında saf gözlemci rolünü bırakması gerektiğini ve ortak bir koruma kalkanı olmadan sınai egemenliğin sağlanamayacağını belirtmiştir.12 Yine de İtalya ve Almanya gibi ülkeler korumacı vergilerden ziyade bürokratik basitleştirme ve iç pazar reformlarını savunurken; Fransa, AB düzeyinde sınırda sert koruma duvarları örülmesini ve ortak borçlanma araçlarının kullanılmasını talep etmektedir.3
Çözüm Önerileri: Radikal Makroekonomik Tedbirler ve Gelecek Projeksiyonu
France Stratégie raporu, Avrupa’nın önünde iki seçenek bulunduğunu belirtmektedir: ya mevcut kademeli ve yetersiz önlemlerle devam edilerek sınai tabanın tamamen çökmesi sineye çekilecek ya da köklü bir paradigma değişimine gidilerek sistemsel araçlar devreye sokulacaktır.1 Bu doğrultuda raporda iki radikal şok önlem tartışmaya açılmıştır:
Genel Gümrük Vergisi (Transversal Ticari Kalkan)
Rapor, Çin menşeli tüm sanayi ürünlerine karşı ayrım gözetmeksizin uygulanacak, yaklaşık %30 oranında genel bir gümrük vergisi (droit de douane général) ihdas edilmesini önermektedir.1 Clément Beaune, bunun sektörel bazda değil, uluslararası ticaret hukukunun elverdiği sınırları zorlayarak enine kesen bir “ticari kalkan” (bouclier commercial transversal) şeklinde tasarlanması gerektiğini vurgulamaktadır.3 Bu kalkan, Çin ile Avrupa arasındaki yapısal maliyet farkını doğrudan sınırda nötralize etmeyi amaçlamaktadır.3
Euro’nun Renminbi Karşısında Devalüasyonu ve Yeni Bir Plaza Anlaşması
İkinci büyük makroekonomik öneri ise para politikası kaldıracının kullanılmasıdır.1 Rapor, Çin para birimi Renminbi’nin bilinçli olarak düşük değerde tutulmasının yarattığı haksız rekabeti dengelemek amacıyla, Euro’nun Renminbi karşısında %20 ila %30 oranında devalüe edilmesini savunmaktadır.1 Ekonomist Thomas Grjebine, bu kur ayarlamasının tek taraflı bir kararla değil, 1985 yılındaki tarihi Plaza Anlaşması’na benzer şekilde ABD, Çin ve AB arasında yapılacak üçlü bir makroekonomik mutabakatla sağlanması gerektiğini ifade etmektedir.3 Bu para politikası hedefinin, Fransa’nın G7 dönem başkanlığı gündemine taşınması gereken en önemli stratejik başlıklardan biri olduğu belirtilmektedir.3
Yatırım ve Kamu Alımları Politikalarında Reform
Radikal makroekonomik önlemlerin yanı sıra, raporda ve Clément Beaune’un analizlerinde tamamlayıcı nitelikte üç idari mekanizma önerilmektedir 3:
-
Kamu Alımlarından Men Etme: Devlet destekli ve sübvanse edilen yabancı şirketlerin, Avrupa’daki kamu ihalelerinden katı kurallarla hariç tutulması.3
-
Teknoloji Transferi Şartı: Çin’in geçmişte batılı firmalara uyguladığı yöntemin tersine çevrilerek, Çinli firmaların Avrupa’daki yatırımlarının yalnızca yerel ortaklıklar ve teknoloji transferi şartıyla kabul edilmesi.3
-
Avrupa Tercihinin Genelleştirilmesi: Stratejik sektörlerde kamu alımlarının ve tüketici teşviklerinin yalnızca Avrupa menşeli ürünlere yönelik olarak yapılandırılması.3
Bu radikal araçların hayata geçirilebilmesinin temel ön koşulu ise, Avrupa Birliği’nin kendi iç pazarını bir koza dönüştürerek Çin karşısında inandırıcı ve güçlü bir müzakere pozisyonu inşa etmesidir.1 AB, 450 milyonluk zengin tüketici pazarına erişimi Çinli üreticiler için katı kurallara ve teknoloji transferi şartlarına bağlamadığı sürece, Pekin yönetimini küresel sınai kapasite fazlasını azaltmaya ikna etmesi mümkün görünmemektedir.1 Çin’in AB içindeki görüş ayrılıklarını kullanarak bazı üye ülkelerde yatırımlar yapması ve adeta bir “Truva Atı” stratejisi izlemesi, ortak bir Avrupa duruşunun sergilenmesini zorlaştırsa da jeopolitik gerçekler Paris ve Berlin’i bu korumacı kalkan üzerinde uzlaşmaya zorlamaktadır.12
Alıntılanan çalışmalar
-
The Chinese Steamroller: Quantifying the Systemic Threat to Europe’s Industrial Base, erişim tarihi Haziran 18, 2026, https://www.strategie-plan.gouv.fr/en/publications/chinese-steamroller-quantifying-systemic-threat-europes-industrial-base
-
L’industrie européenne face au rouleau compresseur chinois, erişim tarihi Haziran 18, 2026, https://www.strategie-plan.gouv.fr/publications/lindustrie-europeenne-face-au-rouleau-compresseur-chinois
-
Menace commerciale chinoise : quand l’Europe s’éveillera – Le Club …, erişim tarihi Haziran 18, 2026, https://www.leclubdesjuristes.com/le-club-dans-les-echos/menace-commerciale-chinoise-quand-leurope-seveillera-14453/
-
The Chinese Steamroller: Quantifying the Systemic Threat to Europe’s Industrial Base, erişim tarihi Haziran 18, 2026, https://www.strategie-plan.gouv.fr/files/files/Publications/2026/2026-02-09%20-%20Rouleau%20compresseur%20chinois/HCSP-2026-REPORT-THE%20CHINESE%20STEAMROLLER-18fevrier14h30-COUV.pdf
-
Communiqué de presse L’industrie européenne face au rouleau …, erişim tarihi Haziran 18, 2026, https://www.strategie-plan.gouv.fr/files/files/Publications/2026/2026-02-09%20-%20Rouleau%20compresseur%20chinois/CP_Chine_VDEF.pdf
-
L’industrie européenne face au rouleau compresseur chinois – Haut-commissariat à la stratégie et au plan, erişim tarihi Haziran 18, 2026, https://www.strategie-plan.gouv.fr/files/files/Publications/2026/2026-02-09%20-%20Rouleau%20compresseur%20chinois/HCSP-2026-RAPPORT-CHINE-9fevrier11h.pdf
-
European industry facing the Chinese juggernaut – Report presentation – YouTube, erişim tarihi Haziran 18, 2026, https://www.youtube.com/watch?v=if24fDeIfr4
-
Pourquoi les surcapacités de la Chine menacent l’industrie européenne – Bpifrance Le Lab, erişim tarihi Haziran 18, 2026, https://lelab.bpifrance.fr/pourquoi-les-surcapacites-de-la-chine-menacent-lindustrie-europeenne/
-
Le 15e plan quinquennal chinois : Pékin accélère, et nous ?, erişim tarihi Haziran 18, 2026, https://www.strategie-plan.gouv.fr/files/2026-05/HCSP-2026-PointdeVue-PlanQuinquennalChine.pdf
-
Le 15ème plan quinquennal chinois : Pékin accélère, et nous, erişim tarihi Haziran 18, 2026, https://www.strategie-plan.gouv.fr/publications/le-15eme-plan-quinquennal-chinois
-
Conference | European industry faces the Chinese juggernaut – YouTube, erişim tarihi Haziran 18, 2026, https://www.youtube.com/watch?v=Og–3iPaw4s
-
A Berlin, Clément Beaune tire l’alarme: l’Europe face au défi …, erişim tarihi Haziran 18, 2026, https://agir-ici.de/2026/04/30/a-berlin-clement-beaune-tire-lalarme-leurope-face-au-defi-industriel-chinois/
-
La fiscalité, principal facteur de la désindustrialisation française (France Stratégie), erişim tarihi Haziran 18, 2026, https://www.rexecode.fr/conjoncture-previsions/archives/document-de-la-semaine/la-fiscalite-principal-facteur-de-la-desindustrialisation-francaise-france-strategie
-
Industrie automobile – Page 1 – Vie publique, erişim tarihi Haziran 18, 2026, https://www.vie-publique.fr/industrie-automobile
-
Robotaxis: l’Europe, très en retard, commence à s’ouvrir | La Gazette France, erişim tarihi Haziran 18, 2026, https://www.lagazettefrance.fr/article/robotaxis-l-europe-tres-en-retard-commence-a-s-ouvrir
-
Tome 1 – Rapport d’enquête visant à établir les freins à la réindustrialisation de la France de M. Alexandre Loubet – Assemblée nationale, erişim tarihi Haziran 18, 2026, https://www.assemblee-nationale.fr/dyn/17/rapports/cereind/l17b1702-t1_rapport-enquete
-
15e plan quinquennal en Chine : la puissance avant la réduction des déséquilibres, erişim tarihi Haziran 18, 2026, https://economic-research.bnpparibas.com/html/fr-FR/15e-plan-quinquennal-Chine-puissance-reduction-desequilibres-11/05/2026,53469
-
Rapport d’orientation stratégique 2025 – 4 archétypes de la fonction numérique pour 2040 – Cigref, erişim tarihi Haziran 18, 2026, https://www.cigref.fr/wp/wp-content/uploads/2025/10/Rapport-dorientation-strategique-2025-4-archetypes-de-la-fonction-numerique-pour-2040-Cigref.pdf
-
Le CEPII, erişim tarihi Haziran 18, 2026, https://www.cepii.fr/CEPII/fr/page_perso/biblio_tt.asp?Nom_complet=Thomas+Grjebine
-
Industrie : “50% de la production européenne est sur le coût de la Chine” (Thomas Grjebine), erişim tarihi Haziran 18, 2026, https://www.youtube.com/watch?v=FnWfjaLP4vI
İlgili okuma:
- Çin Ekonomisinde 2025 Görünümü: Borç Krizi, Emlak Çöküşü ve Yeni Büyüme Modeli
- Yapısal Kriz Kıskacında Alman Ekonomisi: 2025-2027 Makroekonomik Gelişmeler ve Karşılaştırmalı Analiz
- Küresel Ticarette Yeni Paradigma: De-Risking ve Tedarik Zinciri Jeopolitiği
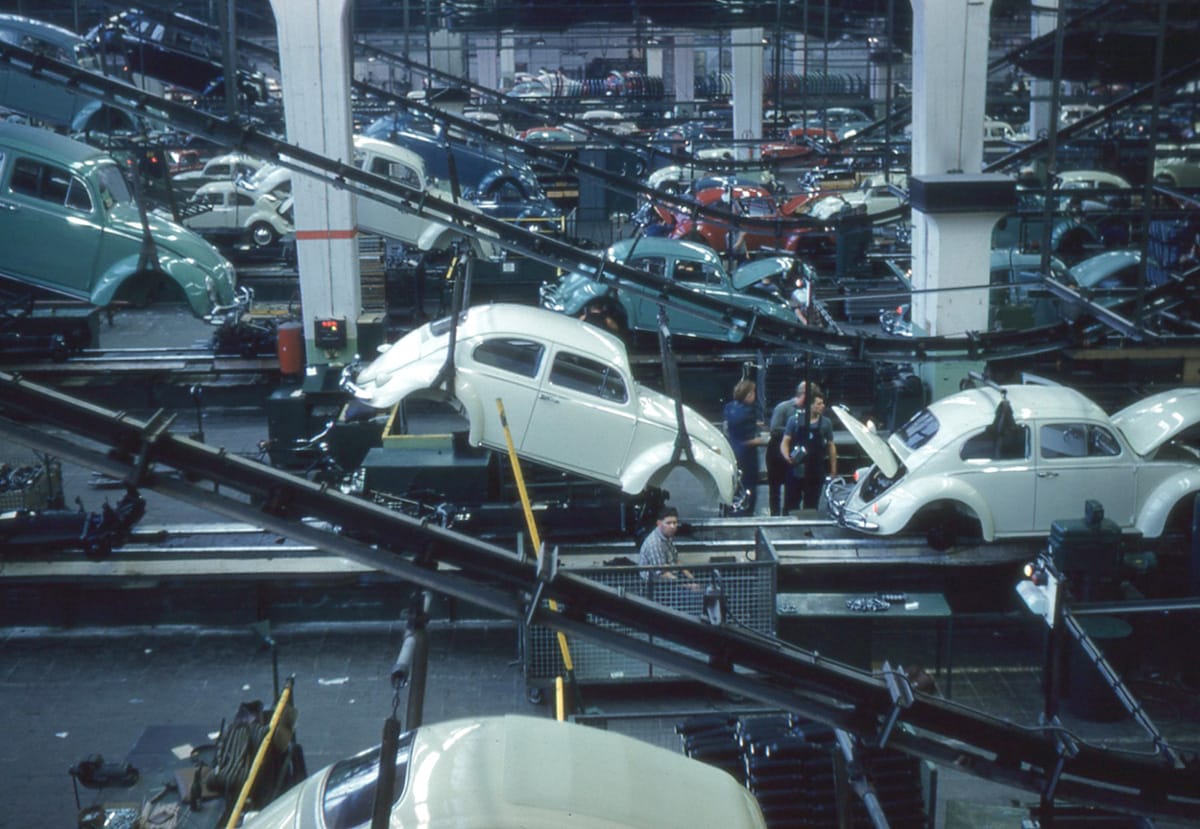
Görsel: Wolfsburg – Volkswagen Assembly Line — Roger Wollstadt, CC BY-SA 2.0, Wikimedia Commons.
Yazar Hakkında

1 thought on “ÇİN SINAİ TAARRUZU KARŞISINDA AVRUPA SANAYİSİ: FRANCE STRATÉGİE RAPORU ÜZERİNE KAPSAMLI BİR ANALİZ”