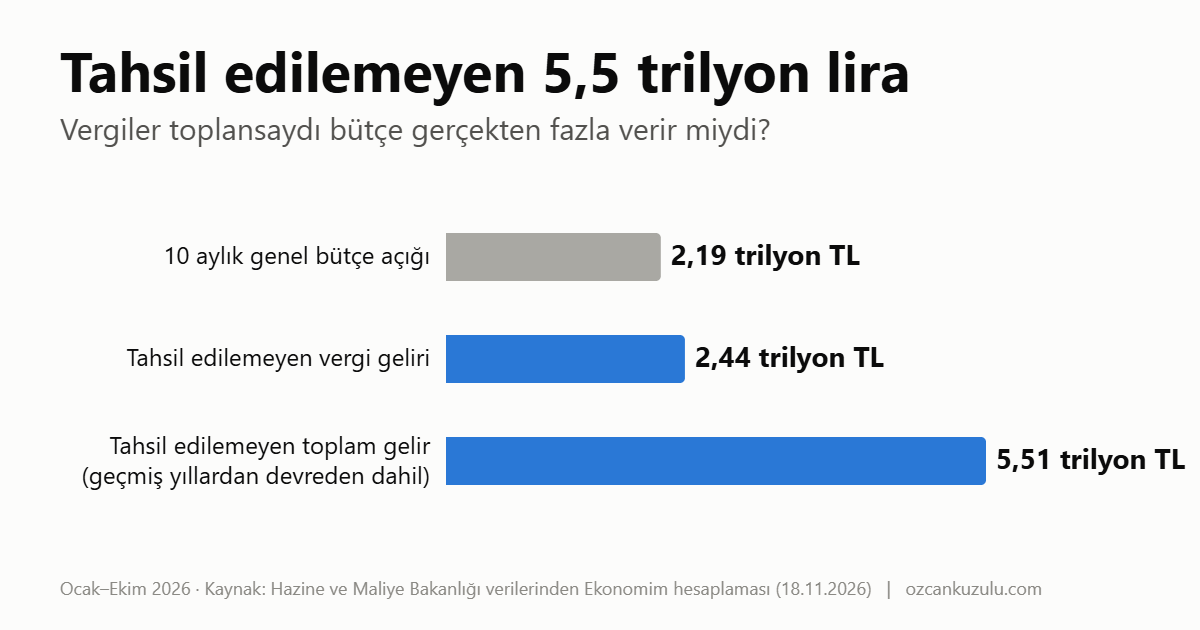
Ekim 2026 bütçe verilerinin ardından bir hesap gündeme geldi: Yılın ilk on ayında tahsil edilemeyen bütçe gelirleri 5,5 trilyon lirayı buldu. Bu tutar 2,19 trilyon liralık genel bütçe açığının iki katından fazla. Yalnızca tahsil edilemeyen vergiler toplanmış olsaydı bütçenin 246 milyar lira fazla vereceği de hesaplandı. Rakamlar resmi tablolardan doğru hesaplanmış. Ancak tahsil edilemeyen tutarın ne kadarının bu yıla ait olduğu, ne kadarının yıllardır biriken alacaklardan oluştuğu hesabın sonucunu değiştiriyor. Peki 5,5 trilyon lira gerçekte neyi ölçüyor?
1. Haber ne söylüyor?
Hesap, Ekonomim’den Hüseyin Gökçe’nin 18 Kasım 2026 tarihli haberine dayanıyor. Haberde Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı’nın ekim ayı bütçe uygulama sonuçları kullanılmış. Ocak–Ekim 2026 dönemine ait temel rakamlar şöyle:
- Yıllık gelir hedefi: 16 trilyon 82 milyar TL.
- On aylık tahakkuk: 18 trilyon 632 milyar TL. Bu tutar yıllık hedefin %15,9 üzerinde.
- Tahsilat: 13 trilyon 124 milyar TL. Tahsilatın tahakkuka oranı %70,4.
- Tahsil edilemeyen tutar: 5 trilyon 508 milyar TL.
- Genel bütçe açığı: 2 trilyon 191 milyar TL.
“246 milyar lira fazla” sonucu yalnızca vergi gelirlerinden geliyor. Vergilerde tahakkuk 13 trilyon 980 milyar TL, tahsilat 11 trilyon 543 milyar TL. Aradaki fark 2 trilyon 437 milyar TL. Bu fark 2 trilyon 191 milyar TL’lik açıktan 246 milyar TL büyük. Haberdeki 11 trilyon 543 milyar TL’lik vergi tahsilatı, Bakanlığın Ekim 2026 bütçe gerçekleşme raporundaki vergi gelirleriyle (11.543.099 milyon TL) birebir örtüşüyor.
Bir tanım farkına da dikkat etmek gerekiyor. 2,19 trilyon TL genel bütçe açığı. Bakanlığın açıkladığı merkezi yönetim bütçesinde ise Ocak–Ekim 2026 açığı 2 trilyon 321,4 milyar TL. Merkezi yönetim bütçesinde 15 trilyon 727,5 milyar TL gidere karşılık 13 trilyon 406,1 milyar TL gelir elde edildi. Aynı dönemde faiz giderleri 2 trilyon 552,4 milyar TL’ye ulaştı. Faiz dışı bütçe 231 milyar TL fazla verdi. Yani açığın tamamı faiz giderlerinden kaynaklanıyor.
2. Tahakkuk ve tahsilat: iki farklı kavram
Tahakkuk, bir kamu alacağının miktarının belirlenip ödenecek hale gelmesidir. Bir beyanname verildiğinde, bir vergi incelemesi sonucunda tarhiyat yapıldığında ya da bir para cezası kesildiğinde alacak tahakkuk eder. Tahsilat ise bu alacağın fiilen kasaya girmesidir. Bütçe açığı tahsilat esasına göre hesaplanır. Tahakkuk edip ödenmeyen bir alacak bütçe gelirine yazılmaz.
Tahakkuk ile tahsilat arasındaki fark tek başına bir kayıp anlamına gelmez. Alacağın vadesi henüz gelmemiş, taksitlendirilmiş, yargıya taşınmış ya da borçlusu ortadan kalkmış olabilir. Farkın neyi ölçtüğünü anlamak için bu ayrımları görmek gerekiyor.
3. Kalem kalem tahsilat oranları
Tahsilat oranları gelir kalemlerine göre büyük farklılık gösteriyor. Tüketim üzerinden alınan ÖTV’de oran %96,6’ya çıkarken vergi cezalarında %12,6’da kalıyor.
| Gelir kalemi | Tahakkuk (milyar TL) | Tahsilat (milyar TL) | Tahsil edilemeyen (milyar TL) | Tahsilat / Tahakkuk |
|---|---|---|---|---|
| Toplam bütçe geliri | 18.632 | 13.124 | 5.508 | %70,4 |
| Vergi gelirleri (toplam) | 13.980 | 11.543 | 2.437 | %82,6 |
| — Gelir vergisi | 5.313 | 4.521 | 792 | %85,1 |
| — Kurumlar vergisi | 1.538 | 1.230 | 308 | %80,0 |
| — ÖTV | 1.642 | 1.586 | 56 | %96,6 |
| Faiz, paylar ve cezalar | 3.499 | 1.199 | 2.300 | %34,3 |
| — Para cezaları | 1.545 | 258 | 1.287 | %16,7 |
| —— Vergi cezaları | 935 | 117 | 818 | %12,6 |
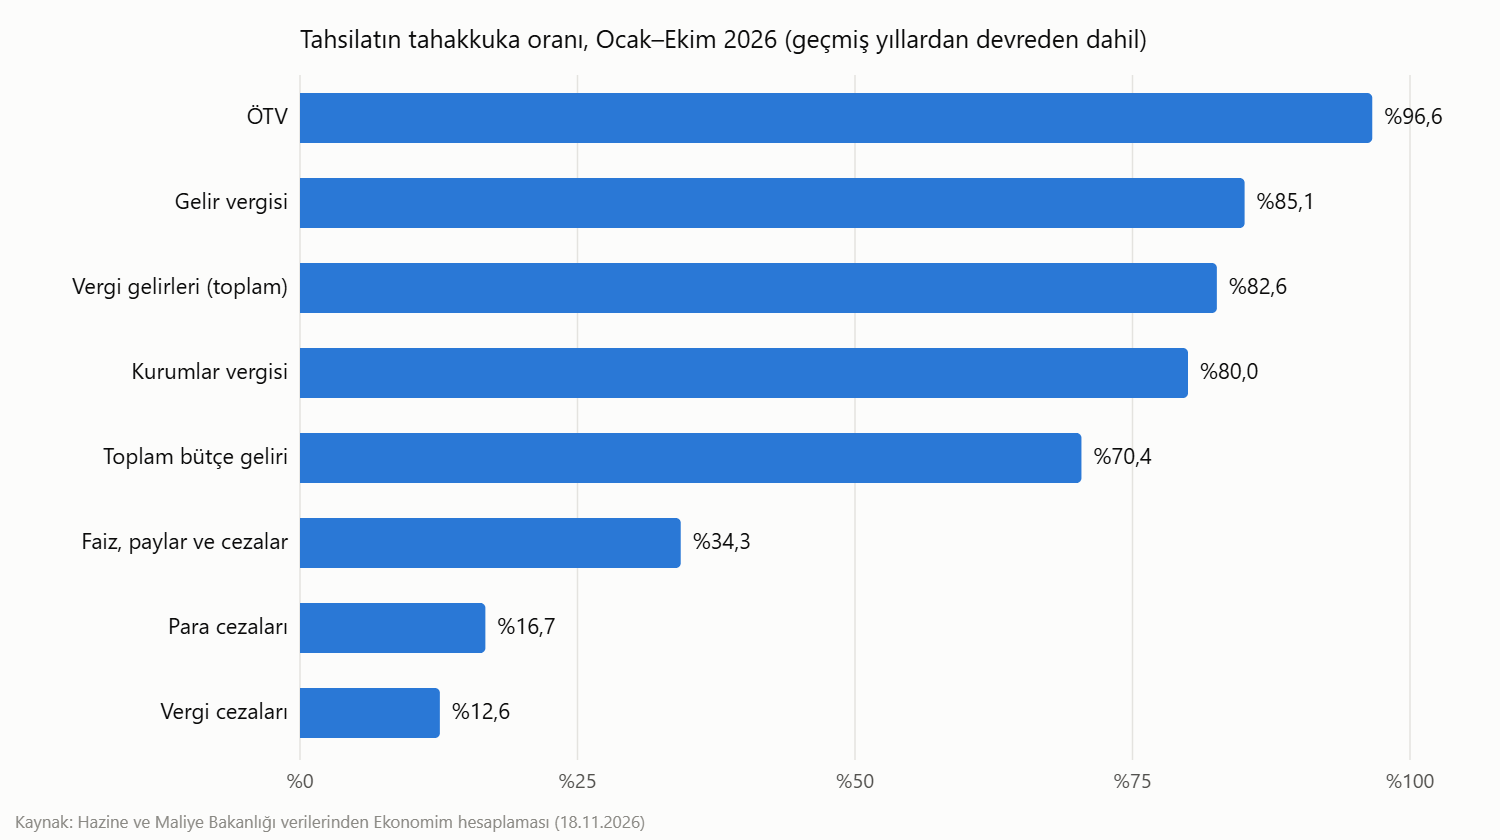
Tablodan iki sonuç çıkıyor. Birincisi, tahsil edilemeyen 5,5 trilyon TL’nin 2,44 trilyon TL’si (%44) vergilerden, 2,30 trilyon TL’si (%42) faiz, paylar ve cezalardan oluşuyor. Kalan yaklaşık 0,77 trilyon TL diğer vergi dışı gelirlere ait. İkincisi, vergi cezaları bütçe sınıflandırmasında vergi gelirleri içinde değil, para cezaları kalemi altında izleniyor. Dolayısıyla “246 milyar lira fazla” hesabına vergi cezaları dahil değil.
Küçük bir not: Bakanlığın bütçe gerçekleşme raporunda Ocak–Ekim genel bütçe gelirleri 13.069,98 milyar TL. Tahakkuk-tahsilat tablosundaki tahsilat ise 13.124 milyar TL. İki tablo arasında yaklaşık 54 milyar TL fark bulunuyor. Bu yazıda tahakkuk-tahsilat karşılaştırmalarında tablonun kendi rakamları kullanıldı.
4. Birinci sorun: geçmiş yıllardan devreden alacaklar
Haberde tutar “yılbaşından bu yana tahsil edilemeyen” vergi ve cezalar olarak sunuluyor. Oysa tahakkuk tabloları yalnızca 2026’da doğan alacakları göstermiyor. Haberin kendisi de tahakkuk rakamlarının geçmiş yıllardan ödenmeden kalan tutarları içerdiğini belirtiyor.
Gelir İdaresi Başkanlığı bu konuyu Mart 2026’da açıkça ortaya koydu. Basında 2026’nın ilk iki ayında kesilen para cezalarının 1 trilyon lirayı aştığı yönünde haberler çıkmıştı. GİB’in açıklamasına göre tablolardaki tutarlar kümülatifti. Geçmiş yıllardan tahsil edilemeyen bakiyeler, cari yıl tahakkuklarına ekleniyordu. İlk iki aydaki 1 trilyon 50 milyar TL’lik para cezası tahakkukunun yaklaşık 942 milyar TL’si (%89,7) 2025 ve önceki yıllardan devreden tutardı. Aynı dönemde yalnızca 2026’ya ait para cezası tahakkuku 107,8 milyar TL idi. Bu tutara karşılık 42,6 milyar TL tahsil edilmişti.
Bu nedenle on aylık tahakkukun (18,6 trilyon TL) yıllık gelir hedefini (16,1 trilyon TL) aşması da dikkatle okunmalı. Tahakkuk tutarı, yıllar içinde birikmiş ve henüz tahsil edilmemiş alacakları da kapsıyor. Ekim 2026 için devreden ve cari yıl tahakkukunun ayrımı, bu yazının hazırlandığı tarih itibarıyla erişilebilen kaynaklarda yer almıyor.
5. İkinci sorun: stok ile akımın karşılaştırılması
Bütçe açığı bir akım büyüklüğüdür. On ay içinde yapılan giderle elde edilen gelir arasındaki farkı gösterir. Devreden alacakları da içeren tahsil edilemeyen tutar ise büyük ölçüde bir stok büyüklüğüdür. Yıllar boyunca birikmiş alacakları bir araya toplar. “Tahsil edilemeyen tutar bütçe açığının iki katı” ifadesi bu iki farklı büyüklüğü aynı ölçekte karşılaştırıyor.
GİB, Ocak 2024’teki basın açıklamasında aynı ayrıma dikkat çekmişti. Açıklamada iki ayrı seri yayımlandı. Kümülatif seride devreden alacaklar da hesaba katılıyor. Cari yıl serisinde ise her yılın tahakkuku yalnızca o tahakkuka karşılık yapılan tahsilatla karşılaştırılıyor.
| Yıl | Kümülatif oran (devreden dahil) | Cari yıl oranı |
|---|---|---|
| 2019 | %77,8 | %93,5 |
| 2020 | %77,4 | %91,4 |
| 2021 | %77,8 | %92,9 |
| 2022 | %81,3 | %89,5 |
| 2023 | %83,7 | %92,7 |
GİB’e göre kümülatif oran gerçek tahsilat performansını göstermiyor. Tahsil edilemeyen eski alacaklar zamanaşımına uğrayana kadar kayıtlarda kalıyor. Bunlar arasında iflas gibi nedenlerle tahsil imkânı kalmamış alacaklar da var. Bu alacaklar kayıtlarda durdukça kümülatif oran, performans düşmese bile aşağı çekiliyor. GİB, tahsilatı sonraki yıllara kaydıran başka nedenleri de sayıyor:
- Yargının verdiği yürütmeyi durdurma kararları,
- Mücbir sebep nedeniyle verilen ertelemeler,
- Yapılandırma kanunları kapsamındaki taksitler (3 yıla, son düzenlemede 4 yıla kadar),
- Üç yılda altı taksitte ödenen veraset ve intikal vergisi.
Ocak–Ekim 2026 için kümülatif vergi tahsilat oranı %82,6. Bu oran, 2019–2023 dönemindeki yıllık kümülatif oranların (%77,4–83,7) aralığında kalıyor. Ancak biri on aylık, diğerleri yıl sonu verisi olduğu için karşılaştırma yaklaşık. Cari yıl oranı ise 2019–2023 döneminde %89,5 ile %93,5 arasında seyretti. 2026’ya ait cari yıl oranı henüz yayımlanmadı.
6. Alacakların ne kadarı tahsil edilebilir?
“Tahsil edilseydi” varsayımının ikinci sınırı, alacakların önemli bir kısmının tahsil kabiliyetinin bulunmaması. GİB’in her yıl açıkladığı büyük borçlu listeleri bu konuda resmi bir gösterge sunuyor.
- Aralık 2025 listesi: 5 milyon TL’yi aşan vadesi geçmiş vergi ve ceza borcu bulunan 56.086 mükellefin toplam borcu 1 trilyon 507 milyar TL. Bu mükelleflerin 45.160’ı terk mükellef, yani faaliyetini sona erdirmiş. Terk mükelleflerin borcu 1 trilyon 245 milyar TL ile toplamın %82,6’sını oluşturuyor. Faal mükelleflerin borcu 263 milyar TL (%17,4).
- Kasım 2024 açıklaması: Hazine ve Maliye Bakanı Mehmet Şimşek, o yılki listede yer alan 914,9 milyar TL’lik borcun 812,8 milyar TL’sinin (%88,8) tahsil kabiliyetinin bulunmadığını açıklamıştı.
Bu listeler yalnızca 5 milyon TL’yi aşan borçları kapsıyor. Dolayısıyla 5,5 trilyon TL’nin tamamının dağılımını göstermiyor. Ancak büyük tutarlı alacakların ağırlıklı olarak faaliyetini sonlandırmış mükelleflerde toplandığını ortaya koyuyor.
7. Asıl zayıf halka: cezalar
Devreden alacak etkisi hesaba katıldığında da cezalardaki tahsilat oranı düşük kalıyor. GİB’in Mart 2026 açıklamasındaki cari yıl rakamlarına göre:
- 2025’in ilk iki ayında 79,9 milyar TL para cezası tahakkuk etmiş, 35,4 milyar TL’si (%44,3) tahsil edilmişti.
- 2026’nın aynı döneminde tahakkuk %35 artışla 107,8 milyar TL’ye çıktı. Tahsilat %20,5 artışla 42,6 milyar TL oldu. Cari yıl tahsilat oranı %39,5’e geriledi.
Kümülatif tablolarda tablo daha da belirgin. Ocak–Temmuz 2026’da vergi cezalarının %90’ından fazlasını oluşturan “diğer vergi cezaları” kaleminde tahsilatın tahakkuka oranı %3,4’te kaldı. Ocak–Ekim döneminde vergi cezalarında oran %12,6, para cezalarının tamamında %16,7. Cezalar, tahakkuk ile tahsilat arasındaki farkın vergilere göre çok daha geniş olduğu alan.
Sonuç
Ocak–Ekim 2026 verileri üç katmanda okunabilir:
- Rakamlar doğru. Genel bütçe gelirlerinde birikimli tahakkuk 18,6 trilyon TL, tahsilat 13,1 trilyon TL. Aradaki 5,5 trilyon TL’lik fark resmi tablolardan hesaplanıyor. Vergi tahsilatı Bakanlığın açıkladığı tutarla birebir örtüşüyor.
- “Bütçe fazla verirdi” sonucu ise kurulumu gereği yanıltıcı. Tahsil edilemeyen tutar geçmiş yıllardan devreden alacakları içeriyor. Bu alacakların önemli bir bölümü, GİB’in kendi verilerine göre faaliyetini sona erdirmiş mükelleflere ait. Bir stoku tek yıllık bir akımla karşılaştırmak, bu alacakların tamamının tek yılda tahsil edilebileceği varsayımına dayanıyor.
- Tahsilat sorunu en çok cezalarda. Vergilerde kümülatif tahsilat oranı geçmiş yılların aralığında. Para ve vergi cezalarında ise hem kümülatif hem cari yıl oranları düşük.
Daha doğru bir ifade şu olurdu: “Ocak–Ekim 2026 itibarıyla, geçmiş yıllardan devreden alacaklar dahil birikimli bütçe geliri tahakkukunun yaklaşık %30’u (5,5 trilyon TL) tahsil edilememiştir.” Bu tutarın ne kadarının 2026’ya ait olduğu, cari yıl ve devreden tahakkuk ayrımı yayımlandığında netleşecek.
İlgili yazılar
- Bütçe Nedir ve Bütçe Açığı Finansmanı: Türkiye Özelinde Kapsamlı Bir Bakış
- Türk Vergi Sisteminin Yapısal Analizi: Adalet, Enflasyon ve Reform İhtiyacı
- Türkiye’de Kamu Maliyesinde Etkinlik ve Verimlilik
Kaynaklar
- Gökçe, Hüseyin. “Tahsilat yapılabilse bütçe fazla veriyor”, Ekonomim / Ekonomi Gazetesi, 18 Kasım 2026. Bağlantı
- Hazine ve Maliye Bakanlığı. “Ekim 2026 Aylık Bütçe Gerçekleşme Raporu”, Kasım 2026. Bağlantı
- Gelir İdaresi Başkanlığı. “Vergi Gelirleri Tahakkuk ve Tahsilat Oranlarına İlişkin Basın Açıklaması”, Ocak 2024. Bağlantı
- Gelir İdaresi Başkanlığı. “Para Cezaları Tahakkuk Tahsilat Tutarları Hakkında Duyuru”, Mart 2026 (Alomaliye aracılığıyla). Bağlantı
- Gelir İdaresi Başkanlığı. “5.000.000 TL’yi Aşan Borçlu Mükellefler ve Kesinleşen Tarhiyatlar Listesi”, 16 Aralık 2025 (Alomaliye aracılığıyla). Bağlantı
- Bloomberg HT. “GİB vergi borçluları listesini açıkladı”, 16 Aralık 2025. Bağlantı
- Sözcü (AA kaynaklı). “Şimşek: Ödenmeyen vergilerin yüzde 88,8’inin tahsilat imkânı yok”, 1 Kasım 2024. Bağlantı
- Gökçe, Hüseyin. “Tahakkukta faiz ve cezalar ana vergi kalemlerini geçti”, Ekonomim / Ekonomi Gazetesi, 2026. Bağlantı
Dr. Özcan Kuzulu · Finans ve Bankacılık
Yazar Hakkında