Giriş
Günümüz küresel finans sisteminde alternatif arayışlarının yükselişiyle birlikte, İslami bankacılık ve finans, kendine özgü prensipleri ve sağlam yapısıyla dikkat çekmektedir. İslam ekonomisinin en temel ve ayırt edici özelliği, faizin (Riba) kesin bir şekilde yasaklanmasıdır. Riba, usul ve faiz terimleriyle eş anlamlı olsa da teknik olarak “bir borç üzerinden anaparanın üzerinde elde edilen her türlü aşırı fayda” olarak tanımlanır. Bu yasak, sadece tüketim kredilerindeki sömürücü faizleri (usul) değil, aynı zamanda finans ve ekonomik teoride paranın maliyeti olarak anlaşılan faizi de kapsamaktadır. Kaynaklar, bu yasağın 14 yüzyıl önce yasaklanan faizle günümüzdeki rekabetçi faiz oranları arasında bir tartışma konusu olup olmadığına dair süregelen münazaralara rağmen, faizin tüm biçim ve tezahürleriyle yasaklandığı meselesinin artık çözüme kavuştuğunu belirtmektedir.
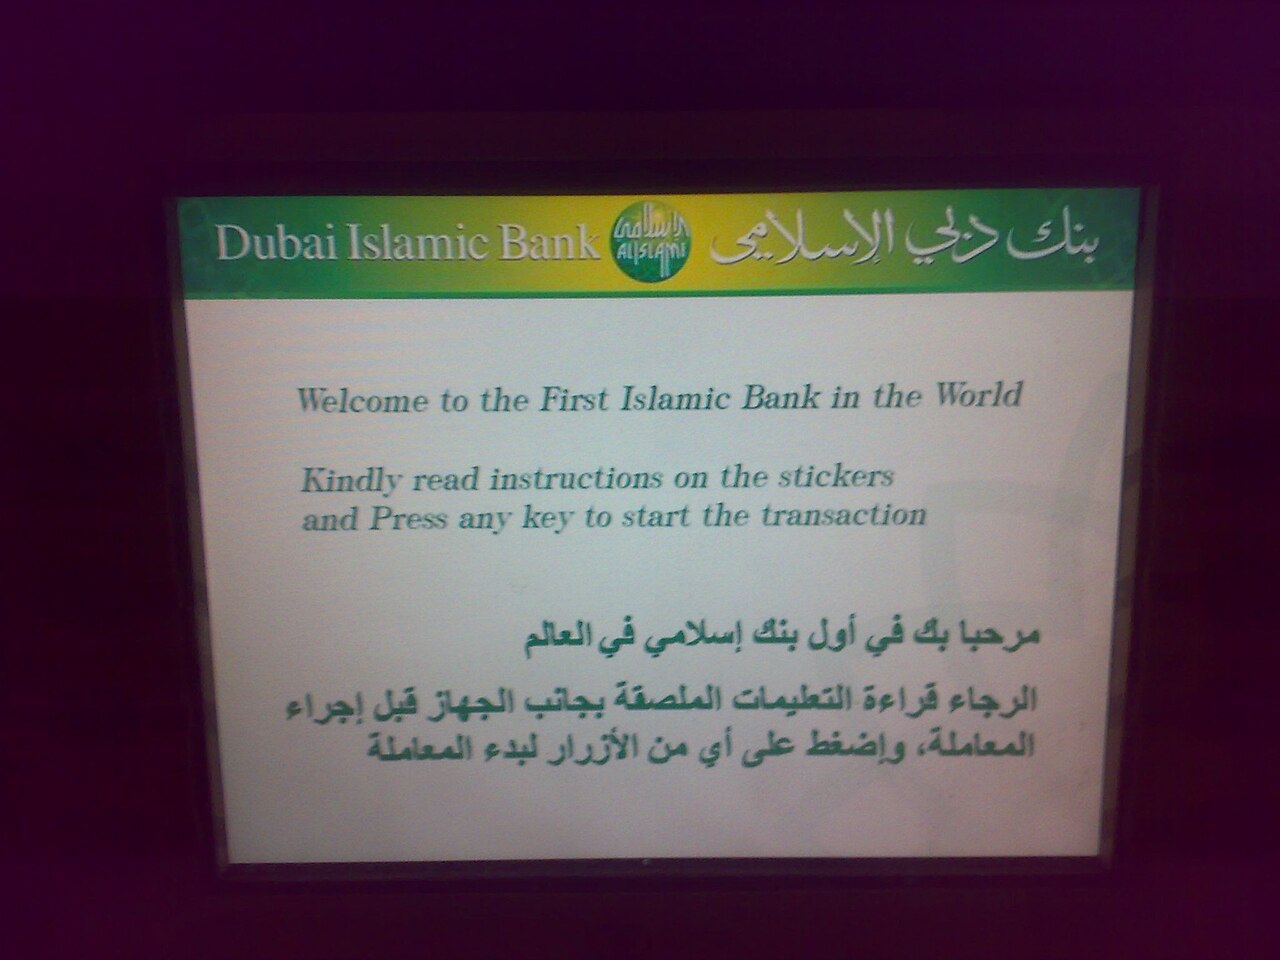
İslami finans sistemi, ilk olarak 1963’te Mısır’da kâr paylaşımı esasına dayalı bir İslami tasarruf bankası ile ortaya çıkmış ve Malezya’da da 1963’te Hac Fonu Kurulu (Tabung Haji) ile temelleri atılmıştır. Ardından, 1975’te İslam Kalkınma Bankası ve ilk modern İslami ticari banka olan Dubai İslami Bankası kurulmuştur. Pakistan gibi ülkelerde de 2002 yılından itibaren Meezan Bank ile başlayarak tam teşekküllü İslami bankalar faaliyet göstermeye başlamış, hatta 2009 itibarıyla şube ağları 528’e ulaşarak 2012’ye kadar %12 pazar payı hedeflenmiştir. 2009 yılında Vatikan’ın küresel ekonomik kriz döneminde bankaların müşterileri arasında güveni yeniden tesis etmek için İslami finans kurallarına bakmaları gerektiğini belirtmesi, bu sistemin sadece dini değil, aynı zamanda etik ve ekonomik açıdan da bir alternatif olarak görüldüğünü ortaya koymaktadır. Bu çalışma, İslami bankacılık ve finansın temel prensiplerini, uygulanan finansman yöntemlerini ve küresel finans sistemi içerisindeki yerini akademik bir bakış açısıyla incelemeyi amaçlamaktadır.
1. Riba Kavramı ve Faiz Yasağının Temelleri
İslami ekonominin kalbinde yer alan Riba yasağı, sadece dini bir emir olmanın ötesinde, ekonomik ve sosyal adalet prensiplerine dayanır. Riba, borçlanmada anaparanın üzerinde elde edilen her türlü fazlalık olarak tanımlanır ve hem tüketim hem de ticari kredilerdeki faizi kapsar. Bu yasağın temelinde, paranın kendi başına değer yaratmadığı, aksine gerçek ekonomik faaliyetlerle değerin ortaya çıktığı fikri yatar.
Faiz yasağına yönelik eleştiriler sadece İslami değil, seküler literatürde de yer almıştır:
- Aristoteles (MÖ 384-322): “Politika” adlı eserinde faizi “servet edinmenin en doğal olmayan yolu” olarak eleştirmiştir.
- Keynes (1936): “Gelir, İstihdam, Faiz ve Paranın Genel Teorisi” adlı anıtsal eserinde, faizin “gerçek bir fedakârlığı ödüllendirmediğini” belirtmiştir. Keynes’e göre, sermaye sahipleri faiz elde eder çünkü sermaye kıttır, tıpkı toprak sahiplerinin toprak kıt olduğu için kira alması gibi. Ancak, Keynes, toprak kıtlığının içsel nedenleri olabileceğini, sermaye kıtlığının ise içsel nedenleri olmadığını savunmuştur.
- Sıddıki (2002): Ticari kredilerde bile borçlunun zarar edebileceğini, ancak faiz bazlı borçlanmanın borçluyu anapara artı bileşik faizi geri ödemeye mecbur bıraktığını vurgulamıştır. Aksine, borçlu büyük kârlar elde etse bile, borç veren sadece kararlaştırılan faiz oranını alır ki bu, fiili kârın küçük bir kısmı olabilir. Bu durum, toplum kaynaklarının verimsiz tahsisine yol açar ve gelir ile servet dağılımındaki eşitsizliği artırır, çünkü çoğunlukla zenginler tarafından verilen paranın sürekli artmasını garanti ederken, zararların yükünü girişimcilere ve dolayısıyla işini kaybeden işçilere yükler.
- Paranın Zaman Değeri Tartışması: Kaynaklar, paranın zaman değerinin borç verenle ilgili bir sorun olduğunu, borçlunun ise anapara dışında herhangi bir telafi veya fırsat maliyeti ödemek zorunda olmadığını belirtir. Enflasyon gibi reel satın alma gücündeki bozulmaların, borçlunun kontrolünde olmayan faktörlerden kaynaklandığı ve borçlunun bunlardan sorumlu tutulamayacağı vurgulanır.
2. İslami Bankacılıkta Uygulanan Finansman ve Mevduat Modelleri
İslami bankalar, faiz yasağına uygun olarak fon toplama ve fon kullandırma konusunda çeşitli Şeriat uyumlu sözleşmeler ve ürünler geliştirmiştir. Bu modeller, risk paylaşımı, varlık temelli işlemler ve etik prensiplere dayanmaktadır.
2.1. Kurumsal Finansman Yöntemleri (Varlıklar: Finansman, Avanslar ve Yatırımlar)
İslami bankaların kâr amacıyla gerçekleştirdiği finansman ve yatırım ürünleri şunlardır:
- Azalan Muşaraka (Diminishing Musharakah): Müşteri ile bankanın bir varlık/mülk ortaklaşa satın almasını içerir. Banka ve müşteri bir Muşaraka Anlaşması imzalar. Zamanla kiracının (müşterinin) mülkiyeti artarken, bankanın payı azalır. Müşterinin mülkiyet payı arttıkça kira da azalır. Bankanın payı birimlere bölünür ve müşteri bu birimleri periyodik olarak satın alarak varlığın tek sahibi olur. Kira, KIBOR (Karaçi Interbank Faiz Oranı) gibi mevcut bir referans oranına göre hesaplanır, zira Şeriat uyumlu alternatif bir referans oranının yokluğunda bu, bir meşruiyet argümanıyla kullanılmaktadır. Hasar riski, olayın meydana geldiği zamandaki payları oranında banka ve müşteri tarafından karşılanır. Geleneksel ipoteklerde olduğu gibi, sözleşmeden çekilme durumunda bir ceza uygulanır, ancak bu ceza hayır kurumlarına ödenir. Bu ceza, finansal disiplini sağlamak amacıyla bir taahhüdün ihlali olarak gerekçelendirilir.
- Murabaha: Teknik olarak bir vadeli ödeme satış işlemidir. Bir tüccarın bir malı kârla satma hakkına sahip olması gibi, bankanın da fiziksel veya hükmen zilyetliği elde etmesi ve malın risklerini müşteriye satış yapılana kadar taşıması koşuluyla bir varlığı satma hakkına sahip olması gerekir. Çalışma sermayesi, KOBİ finansmanı ve ticaret finansmanında kullanılır. Müşteri, ürün hakkında daha fazla bilgiye sahip olduğu ve tedarikçi ile daha iyi ilişkilere sahip olduğu için bankanın acentesi olarak hareket ederek varlığı rekabetçi bir fiyata ve zamanında satın alması istenir.
- Süreç Akışı: İslami banka ve müşteri bir Ana Murabaha Finansman Anlaşması ve bir acente anlaşması imzalar. Müşteri, banka adına tedarikçiden mal satın alır ve bankadan varlığı satın almayı taahhüt eder. Banka tedarikçiye ödeme yapar ve varlığın mülkiyetini ve zilyetliğini elde eder. Müşteri, malları banka adına satın aldığını ve şimdi varlığı satın almaya istekli olduğunu beyan eder. Teklif ve kabul sonrası satış gerçekleşir ve müşteri anlaşılan fiyatı bankaya öder. Murabaha’da yeniden yapılandırma (rollover) ve ertelenmiş ödeme durumunda gecikme cezası (hayır kurumlarına ödenir) yasaktır.
- İcara (Ijarah): Bir mülkün kullanım hakkının bir bedel karşılığında başka bir kişiye devredilmesi anlamına gelir. Kiralama süresi, varlığın kiracı tarafından kullanıma hazır durumda teslim edildiğinde başlar. Banka (kiralayan), mülkiyetle ilgili maliyetleri (sigorta, kurulum, ithalat vergisi, teslimat ücretleri) karşılar ve bunları maliyetine ekleyerek transfer fiyatlandırması yoluyla geri alır. Müşteri (kiracı) ise kullanımla ilgili maliyetleri karşılar. Varlık tahrip olursa veya kullanılamaz hale gelirse, banka kira almayı durdurur ve o dönem için kira talep etmez. Geç ödeme cezası finansal disiplini sağlamak için alınır ve hayır kurumlarına bağışlanır. Varlık, bankanın mülkiyetinde kalır ve banka, ayrı bir sözleşmeyle varlığı müşteriye satabilir. Müşteri, kira süresinin sonunda varlığı satın almak zorunda değildir.
- Süreç Akışı: Müşteri bankaya kiralama talebiyle başvurur. Periyodik kira ödemeleri yapmayı taahhüt eder. Kira ve acente anlaşmaları imzalanır. Müşteri, bankanın acentesi olarak varlığı satın alır. Banka varlığın tapusunu alır ve satıcıya ödeme yapar. Banka varlığı kiralar, müşteri varlığı kullanmaya başlar ve her dönem kira öder. Süre sonunda müşteri, ayrı bir satın alma anlaşmasıyla varlığı bankadan satın alabilir.
- Salam: Henüz spot satışa hazır olmayan, ancak daha sonra teslim edilecek mal ve hizmetlerin finansmanında kullanılır. Ödeme peşin yapılır, ancak teslimat vadelidir. Güncel uygulamada, kambiyo senedi iskontosu alternatifi olarak kur ticaretinde ve tarım finansmanında kullanılmaktadır.
- İstisna (Istisna): Henüz satışa hazır olmayan, üretilmesi gereken malların finansmanında kullanılır. Terzilik hizmetleri, mimarlık hizmetleri gibi örnekleri vardır. Bir üreticiye, belirli bir ürünü alıcı için üretme emridir. Ön-sevkiyat ihracat finansmanında ve malların satıştan önce üretilmesi gereken diğer durumlarda kullanılabilir.
2.2. Mevduatlar (Borçlar)
İslami bankalardaki mevduatlar, iki ana kategoride incelenir:
- Karşılıksız Hesaplar (Non-Remunerative Accounts): Cari hesaplar bu türün bir örneğidir. Bu hesaplara yatırılan para ‘Qard’ (faizsiz kredi) olarak kabul edilir. Banka, bu parayı İcara, Murabaha, Azalan Muşaraka, Salam, İstisna gibi Şeriat uyumlu finansman ürünlerine yatırım yapmak için kullanır. Para, talep üzerine ödenebilir.
- Kazanç Sağlayan Hesaplar (Remunerative Accounts): Tasarruf hesapları (çekilebilir) veya vadeli mevduat hesapları (çekilemez) şeklinde olabilir. Bu hesaplardaki para, banka tarafından bir fona yatırılır. Banka, ‘Mudarib’ (fon yöneticisi) olarak hareket ederken, müşteri ‘Rabb-ul-maal’ (yatırımcı) rolündedir. Para sadece Şeriat uyumlu varlıklara yatırılır. Banka, parayı İcara, Murabaha, Azalan Muşaraka, Salam, İstisna vb. ürünlerde değerlendirir. Her yatırım kategorisine, başlangıçta müşteriye bildirilen bir ağırlık atanır. Kâr, önceki ayın fiili brüt gelirine dayalı olarak her ayın başında ilan edilir ve dağıtılır.
3. İslami Finansın Avantajları ve Küresel Ekonomiye Katkısı
İslami finans sektörü, genç ancak hızla büyüyen bir sektördür ve bankacılık dışında yatırım fonları, yatırım bankacılığı, kamu finansmanı ve sigorta gibi alanlarda da derinleşme sağlamıştır. Coğrafi olarak da Orta Doğu’dan Avrupa’ya ve şimdi Güney Asya pazarlarına yayılmıştır.
- Varlık Teminatlı Finansman: Kaynaklar, İslami bankaların sağladığı varlık teminatlı borçlanmanın, borcun reel ekonominin büyümesini aşmasına izin vermeyerek finansal sistemde daha fazla istikrar, verimlilik ve eşitlik sağlamaya yardımcı olduğunu vurgular.
- Özkaynak Finansmanının Üstünlüğü: Kaynaklar, borç finansmanını “çift ağızlı kılıç” olarak tanımlar; ekonomik patlamalarda getirileri artırabilse de durgunluk dönemlerinde şirketleri iflasa sürükleyebilir ve hem hissedarları hem de alacaklıları mağdur edebilir. Özkaynak finansmanı ise patlamalarda normal getiri ve durgunluklarda hayatta kalma imkânı sunar, çünkü faiz gideri gibi “özerk bir gider” toplam faaliyet giderlerinin önemli bir kısmını oluşturmaz. Basitleştirilmiş bir ekonomik modelle gösterildiği üzere, kaldıracı olmayan şirketler durgunlukta daha az riskli ve kârlıdır. Kaldıraçlı şirketler patlamalarda daha kârlı görünse de durgunlukta daha az kârlı ve daha risklidirler. Modigliani & Miller’ın kaldıraçlı firmanın değerinin daha yüksek olduğu argümanı, kaynaklara göre iflas maliyetlerini ve durgunluk senaryosunu göz ardı etmektedir.
- Etik ve Sosyal Sorumluluk: Şeriat uyumu, aynı zamanda Kurumsal Sosyal Sorumluluğu (KSS) ve etik uyumu da garanti eder. İslami bankalar tütün, alkol, kumar, kumarhane, gece kulübü, fuhuş gibi sektörlerde faaliyet gösteren şirketlerle iş yapmazlar. Bu mekanizma, İslami bankacılığa Avrupa’da “etik bankacılık” adını kazandırmıştır.
- Finansal İstikrar ve Risk Yönetimi: İslami yatırımlar, risk arbitrajı, yüksek riskli tahviller, para birimi opsiyonları, takaslar, vadeli işlemler, açığa satış, spekülatif sigorta, subprime krediler, borç takasları, CDO’lar ve aşırı kaldıraç gibi riskli işlemlere dahil değildir. İslami bankaların bilançoları finansal şokları kaldırabilecek kapasitededir çünkü mevduat sahiplerine ve genel alacaklılara sabit getiri garantisi vermek zorunda değillerdir. Alacaklılar, hissedarlar ve mevduat sahipleri bankanın işine katılırlar. Bu nedenle, aktif tarafında bir şok olması durumunda (örneğin takipteki kredilerin artması), İslami bankalar bu kaybı mevduat sahipleri ve hissedarlarıyla paylaşabilirler. İslami bankalar, kredileri devredemezler, bu da performans göstermeyen kredilerin paketlenip yeniden paketlenmesi ve bu krediler üzerinden daha fazla borç senedi çıkarılması gibi durumların yasal olarak gerçekleşemeyeceği anlamına gelir. Tüm yatırımlarının varlık teminatına sahip olması zorunluluğu nedeniyle, İslami bankaların kayıpları teorik olarak bile reel varlığın değerini aşamaz.
4. İslami Merkez Bankacılığı ve Para Politikası
İslami finansın genişlemesine rağmen, düzenleyici otoritenin rolü ve faizsiz para sistemini yönetme biçimi konusunda sınırlı ilgi bulunmaktadır. Ancak akademik literatürde, İslami ekonomide faizsiz merkez bankacılığına yönelik bazı önemli kavramlar ve öneriler mevcuttur:
- Refinans Oranı (Siddique, 1982) ve Qard-e-Hasan Oranı (Khan, 1982): Bu kavramlar, İslami finans sisteminde likidite yönetimi ve para politikası araçları olarak öne sürülmüştür.
- Mudarabah Bazlı Bankalararası Borç Verme: Ticari bankalar ve merkez bankaları arasında Mudarabah esasına dayalı borç verme mekanizmaları önerilmiştir.
- Rezerv Oranı (RRR) Kullanımı: Yüksek güçlü paranın rezerv oranı zorunlulukları (RRR) yoluyla kısıtlanması, açık piyasa işlemleri (OMO) yerine tercih edilmiştir (Chapra, 1983).
- Zaman Katlı Karşı Kredi (Time Multiple Counter Loan- TMCL): Mehmood (1990) tarafından önerilen TMCL modeli, borcun miktarı ve vadesinin eşit derecede önemli olduğu fikrine dayanır. Borç değeri (LV) kavramı ile, aynı borç değerine sahip farklı borç kombinasyonlarının İslami ilkelere uygun olabileceği iddia edilmiştir. Ancak Zaheer (1996), TMCL’yi “paranın zaman değeri olması gerektiği” varsayımına dayandığı için eleştirmiş, bunun Kur’an’ın kınadığı kötülüğü diriltmeye çalıştığını savunmuştur.
- Şeriat Uyumlu Likidite Yönetimi Araçları: Son yıllarda İslami finans endüstrisi uzmanları, likidite yönetimi için Şeriat uyumlu enstrümanlar geliştirmiştir:
- Fatura İskontosunda Bai Salam.
- Vadeli Fatura İskontosunda Murabaha.
- Döner Muşaraka.
- Kısa Vadeli Likidite Yönetimi için Tijara.
- Havuz Yönetimi Mekanizması yoluyla Hazine Finansmanı/Yatırımları.
- Tawarruq kullanılarak Emtia Murabahası yoluyla Kısa Vadeli Hazine Yatırımları/Finansmanları.
- Sukuklar gibi Şeriat Uyumlu Varlık Teminatlı Menkul Kıymetleştirme.
- İslami Finans Kurumlarını kapsayan finans piyasalarını derinleştirecek ve entegre edecek İslami Benchmark (IIBOR) ve İslami T-Bill’in geliştirilmesi devam etmektedir.
Sonuç
İslami bankacılık ve finans, faizin kesin yasağına dayalı, etik ve sürdürülebilir bir ekonomik model sunmaktadır. Tarihsel kökenleri ve hızlı küresel yayılımı ile bu sistem, finansal ürün çeşitliliğini İcara, Murabaha, Azalan Muşaraka, Salam ve İstisna gibi varlık temelli sözleşmelerle zenginleştirmiştir. Mevduat tarafında ise, karşılıksız Qard hesapları ve kâr-zarar paylaşımına dayalı Mudarabah hesapları ile hem talep üzerine ödenebilir likidite sağlamakta hem de yatırımcıların fiili ekonomik faaliyetlerin getirisinden faydalanmasını mümkün kılmaktadır.
İslami finansın en önemli avantajları arasında, borç odaklı değil, özkaynak ve varlık temelli finansman modelleri aracılığıyla finansal istikrarı artırma potansiyeli yer almaktadır. Bu yaklaşım, ekonomik şoklara karşı daha dirençli bilançoların oluşmasına katkıda bulunurken, risklerin bankalar, mevduat sahipleri ve hissedarlar arasında adil bir şekilde paylaşılmasını teşvik eder. Ayrıca, belirli etik ve sosyal sorumluluk standartlarına sıkı sıkıya bağlı kalması, onu tütün, alkol, kumar gibi ahlaki olarak tartışmalı sektörlerden uzak tutarak “etik bankacılık” olarak konumlandırmaktadır.
Merkez bankacılığı ve para politikası alanındaki akademik çalışmalar, İslami finans sisteminin regülasyon ve likidite yönetimi için kendine özgü ve Şeriat uyumlu çözümler geliştirdiğini göstermektedir. Bai Salam, Murabaha bazlı iskontolar, Running Musharakah ve Sukuklar gibi yeni enstrümanların geliştirilmesi, İslami finans piyasalarının derinleşmesine ve küresel finansal sistemle entegrasyonuna olanak tanımaktadır.
Özetle, İslami bankacılık ve finans, sadece Şeriat uyumluluğu nedeniyle değil, aynı zamanda iş modeli, risk yönetimi prensipleri ve etik duruşu nedeniyle de küresel yatırımcılar için cazip bir alternatif sunmaktadır. Mevcut finansal sisteme kapsamlı bir “tek durak çözüm” sağlama kapasitesiyle, İslami finans endüstrisi, sürdürülebilir, adil ve krizlere karşı daha dirençli bir finansal geleceğe önemli katkılar sunma potansiyeli taşımaktadır. Bu dinamik ve büyüyen sektör, modern ekonomilerde yerini sağlamlaştırmaya devam edecektir.
İlgili okuma:
- İslami Bankacılık ve Finansın Mevcut Uygulamalarına Temel Giriş
- İslami Bankacılık ve Finans: Temelleri, Uygulamaları ve Küresel Etkileri
- İslami Bankacılık ve Yatırım Finansmanı: Teoriden Pratiğe Bilgi Asimetrilerinin Etkisi
Görsel: Dubai Islamic Bank 01 — Bjoertvedt, CC BY-SA 3.0, Wikimedia Commons.
Yazar Hakkında