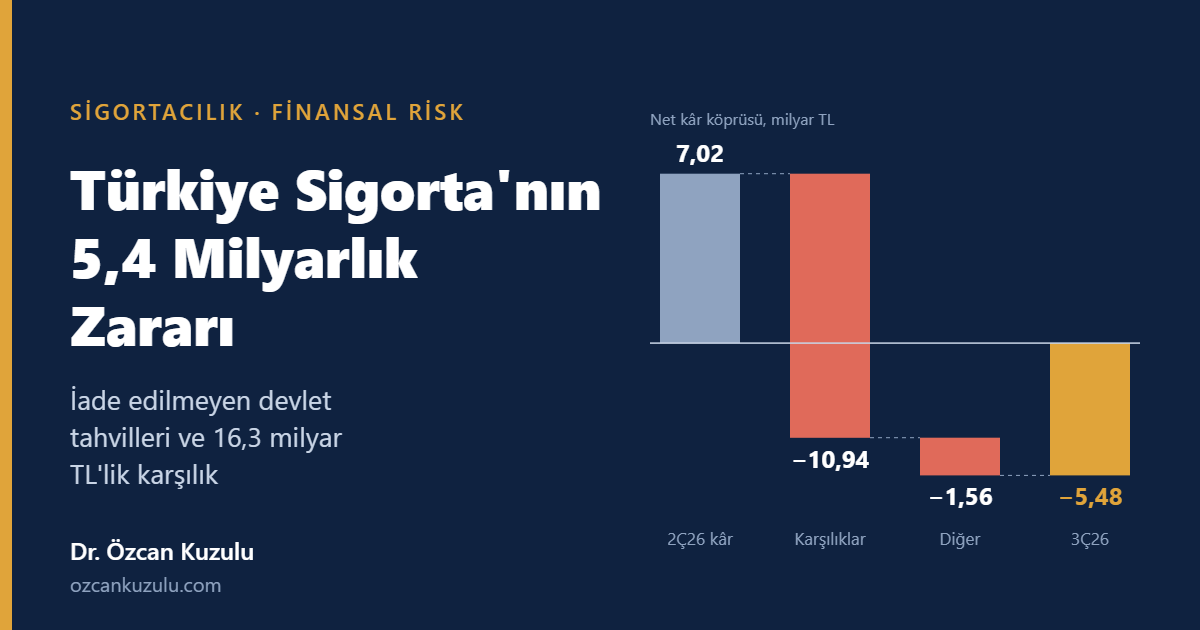
Türkiye Sigorta, 2026’nın üçüncü çeyreğinde piyasanın beklediği 6,55 milyar TL kâr yerine 5,4 milyar TL net zarar açıkladı. Zararın neredeyse tamamı sigortacılık faaliyetinden değil, şirketin kendi yatırım portföyü için ayrılan 16,34 milyar TL’lik karşılıktan geliyor. Bu tutarın en büyük parçası da devlet tahvilleriyle ilgili. Hazine’nin bir ödemesini aksattığı yok; sorun, ödünç verilip vadesinde geri dönmeyen tahvillerde.
Rakamlarla üçüncü çeyrek
- Net sonuç: Konsolide 5,42 milyar TL, konsolide olmayan (solo) 5,48 milyar TL zarar. Bir önceki çeyrekte 7,0 milyar TL, geçen yılın aynı çeyreğinde 5,0 milyar TL kâr vardı.
- Dokuz aylık kâr: 8,08 milyar TL (solo 7,97 milyar TL); yıllık yaklaşık %44 düşüş.
- Karşılıklar: Toplam 16,34 milyar TL; yeni ayrılan 15,63 milyar TL’nin vergi sonrası etkisi 10,94 milyar TL.
- Sermaye yeterliliği: %213’ten %177’ye geriledi; özkaynak çeyreklik %9 azalarak 55,8 milyar TL’ye indi.
Basit bir hesap tabloyu netleştiriyor: Solo zarara karşılıkların vergi sonrası etkisini geri eklediğimizde çeyrek yaklaşık 5,5 milyar TL kârla kapanırdı. Yani zararı yaratan karşılıklardır. Ancak bu rakam bile beklentinin yaklaşık 1,1 milyar TL altında; aşağıda buna da değineceğim.
Karşılıklar nereden geldi?
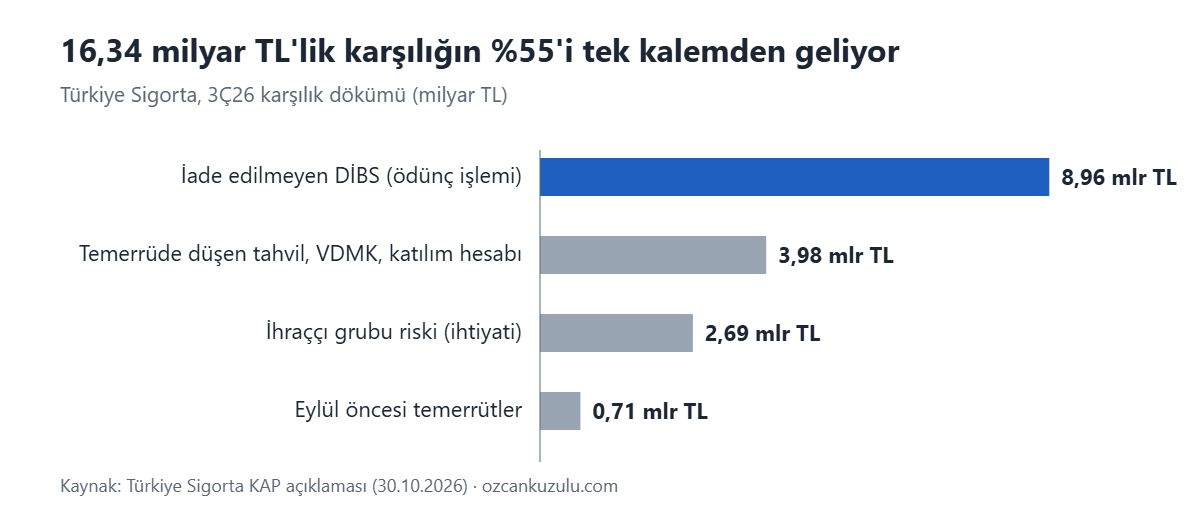
| Kalem | Tutar (TL) | Pay |
|---|---|---|
| Ödünç işlemi kapsamında vadesinde iade edilmeyen devlet tahvilleri (DİBS) | 8.963.261.741 | %55 |
| Temerrüde düşen ihraççıların özel sektör tahvilleri, VDMK ve katılım hesapları | 3.983.344.231 | %24 |
| Temerrüt olmadan, ihraççının bağlı olduğu grup kaynaklı risk (ihtiyati) | yaklaşık 2,69 milyar | %16 |
| Eylül öncesi temerrüde düşen kıymetler için önceden ayrılan | 707.817.990 | %4 |
| Toplam | 16.339.546.449 | %100 |
Finansal tablolarda bu tutar iki satıra ayrılıyor: 8,96 milyar TL şüpheli alacak karşılığı ve 7,33 milyar TL finansal varlık değer düşüklüğü. Şirkete göre tasfiyedeki 131 yatırım fonunun hiçbirinde bakiyesi yok; kayıplar doğrudan kendi portföyündeki borçlanma araçlarından ve ödünç işlemlerinden kaynaklanıyor. Karşılık ayrılan ihraççıların ise şirketin ilişkili tarafı olmadığı belirtiliyor.
Devlet tahvili nasıl kayba dönüştü?
Zararın ana kaynağını anlamak için menkul kıymet ödünç işleminin nasıl çalıştığına bakmak gerekiyor.
Ödünç işlemi nedir?
Ödünç veren, menkul kıymeti belli bir süre için karşı tarafa devreder ve bunun karşılığında ödünç ücreti alır. Vade sonunda kıymetin aynısı ya da eşdeğeri geri verilir; ödünç alan da işlemi nakit veya başka menkul kıymetle teminatlandırır. Türkiye’de bu işlemler SPK’nın kredili alım, açığa satış ve ödünç alma-verme tebliğine tabidir ve iki yolla yapılır:
- Takasbank Ödünç Pay Piyasası: Takasbank merkezi karşı taraftır ve vadede kıymeti ya da eşdeğerini iade etmekle yükümlüdür.
- Kurum içi / tezgâhüstü işlem: Taraflar doğrudan karşı karşıyadır; tek güvence alınan teminattır.
Tahvillerin geri dönmemesi, işlemin merkezi karşı taraf güvencesi olmadan, ikili olarak yapıldığını düşündürüyor. Bu bir çıkarımdır; şirket işlemin yapısını açıklamadı.
“Emanet” ile “ödünç” arasındaki kritik fark
Finansal tablo dipnotu, varlıkların bir aracı kurumda “emanet olarak bulunduğunu” ve “işlem vadesinde” iade edilmediğini söylüyor; şirketin KAP açıklaması ise işlemi açıkça ödünç menkul kıymet işlemi olarak tanımlıyor. Aradaki fark belirleyici: Yalnızca saklanan bir menkul kıymet müşterinin malıdır ve aracı kurum batsa bile ayrı varlık ilkesi gereği kurumun malvarlığına karışmaz. Ödünç verilen tahvilin mülkiyeti ise karşı tarafa geçer. Şirketin elinde artık tahvil değil, onu geri alma alacağı vardır; karşı taraf ödeyemezse alacaklılar sırasına girilir.
Muhasebede ne yapıldı?
- Tahviller finansal yatırımlar kaleminden çıkarılıp aracı kurumdan alacak olarak sınıflandırıldı.
- 30 Eylül 2026 itibarıyla aracı kurumlardan şüpheli alacak 8.963.261.741 TL’ye ulaştı; 2025 sonunda bu kalemde alacak yoktu.
- Tahsil belirsizliği nedeniyle tutarın tamamına karşılık ayrıldı ve dokuz aylık döneme gider yazıldı.
%100 karşılık, şirketin bu alacağa karşı değeri olan bir teminat görmediğini ima ediyor. Teminat olsaydı karşılık, teminat düşüldükten sonra kalan net tutara ayrılırdı. Dipnotlar teminat hakkında bilgi vermiyor.
Bu, kaybın kesinleştiği anlamına gelmiyor. Şirket tahsil için hukuki süreç başlattığını ve düzenleyici kurumlara başvurduğunu belirtiyor. İleride yapılacak her tahsilat, karşılık iptali olarak doğrudan kâra dönecek.
Aracı kurum hangisi?
Resmi belgelerde aracı kurumun adı yok. Ancak takvim dikkat çekici. SPK, Tera Yatırım Menkul Değerler’in faaliyetlerini 30 Eylül 2026 saat 18.10’da, yani bilanço tarihinin akşamı geçici olarak durdurdu. 27 Ekim’deki bültenle de kurumun tüm faaliyet izinleri iptal edildi; yatırımcılarının tazminine ve kurumun tedrici tasfiyesine karar verildi. Gazeteci İsmail Saymaz da eski genel müdür Taha Çakmak’ın şirketin devlet tahvillerini Tera’nın fonlarıyla takas ettiğini ileri sürdü.
Bunların hepsi şimdilik iddia düzeyinde: Şirketin açıklamalarında Tera’nın ya da başka bir kurumun adı geçmiyor ve soruşturma sürüyor. Tahvillerin gerçekten bu kuruma gittiği doğrulanırsa tahsilat tasfiyeden çıkacak tutara bağlı olacak. Yatırımcı tazmin mekanizmasının limitleri bireysel yatırımcıya göre tasarlandığı için 9 milyar TL’lik kurumsal bir alacağı karşılaması beklenmemeli.
Sigortacılık tarafında da bozulma var
Teknik kâr çeyreklik %77 düşüşle 9,6 milyar TL’den 2,2 milyar TL’ye indi. Bu düşüşün yaklaşık 5,0 milyar TL’si yine yatırım kaynaklı: SEDDK hesap planında yatırım gelirlerinin bir kısmı teknik bölüme aktarılır ve değer düşüklüğü yatırım gelirini eritince aktarılan tutar 6,7 milyar TL’den 1,6 milyar TL’ye geriledi.
Yine de saf sigortacılık sonucu da zayıfladı. Net kazanılmış primler 21,0 milyar TL’de yatay kalırken net hasarlar %16 artışla 15,5 milyar TL’ye çıktı. Aktarılan yatırım geliri dışarıda bırakıldığında sonuç yaklaşık 2,8 milyar TL’den 0,4 milyar TL’ye iniyor. Çeyreklik bileşik oran aracı kurum hesaplarına göre %87 civarından %97–99 bandına yükseldi; oran hâlâ %100’ün altında, yani sigortacılık faaliyeti zarar yazmıyor ama marj ciddi biçimde daraldı.
Piyasanın tepkisi
Hisse, sonuçlardan önce fiyatlanmaya başlamıştı: 16 Ekim’den bu yana BIST 100’e göre yaklaşık %30 negatif ayrıştı ve 5 Kasım’da 3,55 TL’den kapandı. Ünlü & Co, zarar-kes eşiği aşıldığı için hisseyi 22 Ekim’de model portföyünden çıkardı, ancak AL tavsiyesini korudu. Sonuçların ardından Yapı Kredi Yatırım tavsiyesini TUT’a indirip hedef fiyatı 9,50 TL’den 4,70 TL’ye çekti ve 2026 için temettü beklemediğini açıkladı. Ak Yatırım hedef fiyatı 10,25 TL’den 6,70 TL’ye indirdi.
Değerlendirme
Türkiye Sigorta’nın üçüncü çeyrek zararı bir sigortacılık krizi değil; bir yatırım yönetişimi ve karşı taraf riski krizi. Kaybın yarısından fazlası, finans teorisinde “risksiz” kabul edilen devlet tahvilinde oluştu. Risk ihraççıda değil, saklama ve ödünç zincirinde ortaya çıktı. Poliçe sahiplerine karşı yükümlülükleri karşılayan varlıkların tek bir karşı tarafa %100 kayıp riskiyle açılabilmiş olması limit, teminat ve iç kontrol açısından ciddi soru işaretleri doğuruyor. Bu, yalnızca Türkiye Sigorta için değil, menkul kıymet ödünç ve saklama işlemleri yapan tüm sigorta şirketlerinin denetimi için önemli bir ders.
Önümüzdeki dönemde izlenecek başlıklar şunlar: SEDDK’nın finansal yatırımlar dışındaki ek denetim tespitinin sonucu (şirkete göre etkisi aktiflerin ±%1’i), 8,96 milyar TL’lik alacakta tahsilat, hasar/prim oranının normale dönüp dönmeyeceği, sermaye yeterlilik oranının seyri ve yeni yönetimin ödünç ve saklama işlemleri için getireceği limitler.
Kaynaklar: Türkiye Sigorta KAP açıklamaları (30 Ekim ve 4 Kasım 2026); İş Yatırım, Ak Yatırım ve Yapı Kredi Yatırım 3Ç26 değerlendirmeleri; SPK bültenleri 2026/67 ve 2026/77. Soruşturmaya ilişkin bilgiler basında yer alan iddialara dayanır ve yargı kararıyla doğrulanmış değildir. Bu yazı yatırım tavsiyesi değildir.
Yazar Hakkında