Kamuoyunda sık dile getirilen bir görüş var: Merkez Bankası swap işlemleriyle kuru dengeliyor, kur dengelenince enflasyon da yavaşlıyor; dolayısıyla swap, enflasyonla mücadelenin örtük bir aracı. Bu yazıda bu görüşü TCMB’nin kendi verileriyle ve swap kullanan başka bir ülkeyle karşılaştırarak sınıyorum.
Swap nedir, hangi yönde çalışır?
TCMB’nin swap işlemleri iki yönlüdür:
- Döviz karşılığı Türk lirası swapı: Bankalar TCMB’ye döviz verir, karşılığında Türk lirası alır. TCMB’nin brüt rezervi artar, ancak vade sonunda dövizi geri ödeme yükümlülüğü doğar.
- Türk lirası karşılığı döviz swapı: Yön terstir; TCMB piyasaya döviz verir, Türk lirası çeker.
2019–2024 döneminde yoğun kullanılan ve rezerv tartışmalarının merkezindeki işlem birincisidir. Bu swapların vadedeki geri ödeme yükümlülüğü, Uluslararası Rezervler ve Döviz Likiditesi Tablosu’nda “forward ve swap pozisyonları” kalemi altında raporlanır. Brüt rezervden bu yükümlülük düşüldüğünde kalan tutara kamuoyunda swap hariç net rezerv denir.
Türkiye’de swap dönemi: rakamlar
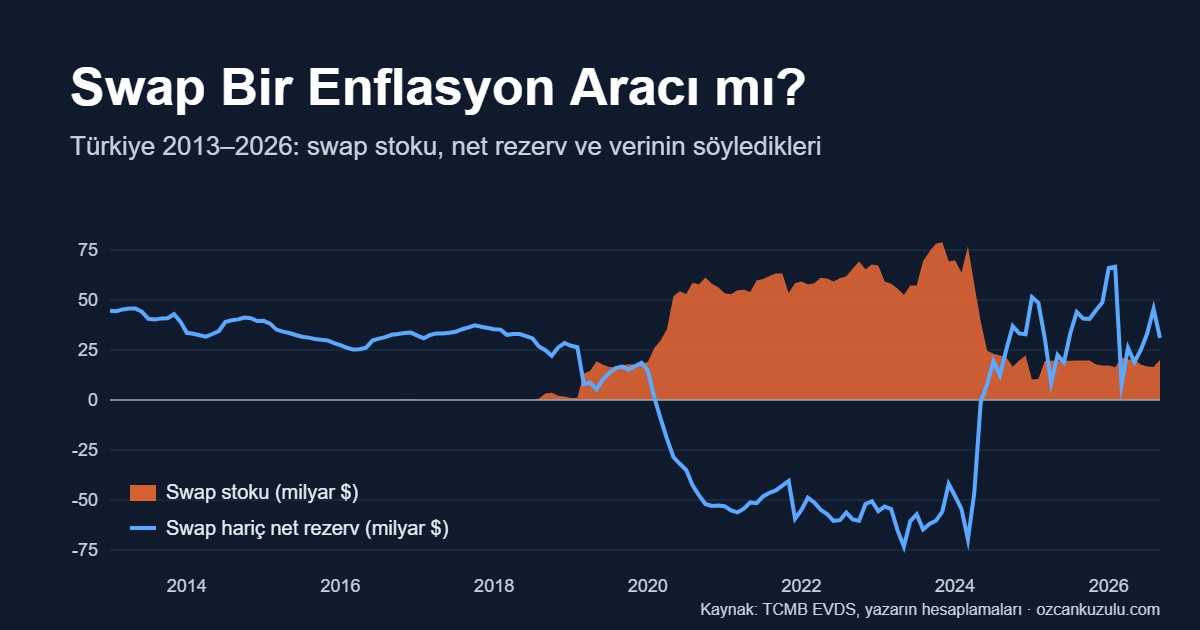
Swap stoku Şubat 2019’da 1,1 milyar dolar iken hızla büyüdü ve Kasım 2023’te 78,9 milyar dolarla zirveye ulaştı. Aynı dönemde swap hariç net rezerv eksiye döndü ve Mayıs 2023’te yaklaşık –73 milyar dolara geriledi. 2024’ün ikinci çeyreğinden itibaren swaplar çözüldü; Şubat 2026’da swap stoku 16,4 milyar dolara inerken swap hariç net rezerv 66,7 milyar dolara yükseldi.
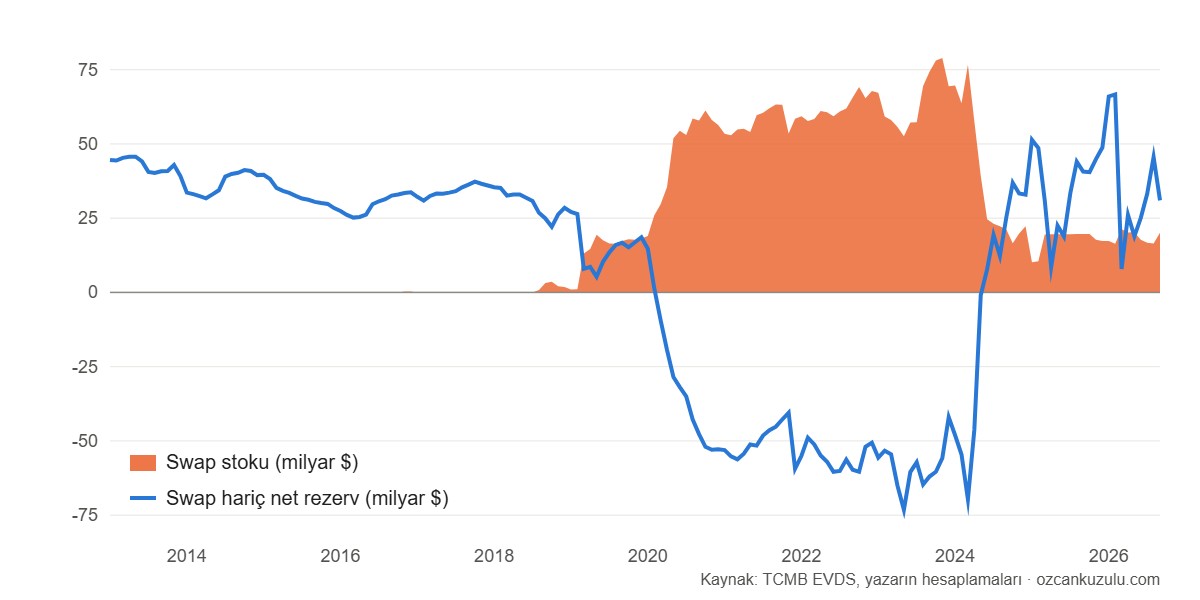
Swapın kur ve enflasyonla ilişkisini görmek için dönemi dörde ayırdım:
| Dönem | Swap stoku (ort., milyar $) | Swap hariç net rezerv (ort., milyar $) | Aylık kur değişimi (ort., %) | Kur oynaklığı (std. sapma) | Aylık TÜFE (ort., %) |
|---|---|---|---|---|---|
| Oca 2013 – Eki 2016 (swap öncesi) | 0,0 | 35,6 | 1,23 | 2,43 | 0,62 |
| Kas 2016 – Şub 2019 (geçiş) | 0,5 | 31,9 | 1,93 | 5,61 | 1,18 |
| Mar 2019 – Mar 2024 (yüksek swap) | 51,7 | –38,9 | 2,96 | 4,92 | 2,75 |
| Nis 2024 – Eyl 2026 (swap çözülmesi) | 20,9 | 29,1 | 1,39 | 0,58 | 2,38 |
Not: Kur ve TÜFE değişimleri aylık log farklardır (×100). Kaynak: TCMB EVDS, yazarın hesaplamaları.
Tablodan iki gözlem çıkıyor. Birincisi, swap stokunun en yüksek olduğu 2019–2024 döneminde kur oynaklığı (4,92) swap öncesi dönemin iki katıdır. İkincisi, kur oynaklığının 0,58’e indiği dönem swapların arttığı değil, çözüldüğü ve net rezervin artıya döndüğü dönemdir. Aylık enflasyon ise her iki dönemde de yüksek kalmıştır.
Swap kullanan başka bir ülke: Malezya
Swap ve forward işlemlerini yoğun kullanan tek merkez bankası TCMB değil. IMF’nin rezerv tablosuna göre Malezya Merkez Bankası’nın net forward/swap yükümlülüğü, brüt rezervinin %25,5’ine kadar çıkmıştır (Temmuz 2024). Aşağıda iki ülkeyi, net forward/swap yükümlülüğünün brüt rezervin %10’unu aştığı aylarda karşılaştırıyorum (her iki ülkede de 75 ay):
| Türkiye (2019–2025) | Malezya (2017–2025) | |
|---|---|---|
| Swap/forward yükümlülüğünün brüt rezerve oranı (en yüksek) | %72,6 (Eylül 2020) | %25,5 (Temmuz 2024) |
| Yıllık TÜFE (ortalama) | %39,1 | %1,9 |
| Aylık kur değişimi (ortalama) | %2,66 | %0,05 |
| Kur oynaklığı (std. sapma) | 4,49 | 1,64 |
| Brüt rezerv / GSYH (ortalama) | %11,6 | %28,5 |
Kaynak: IMF Uluslararası Rezervler ve Döviz Likiditesi Tablosu (DBnomics üzerinden), TCMB EVDS (IMF TÜFE serileri ve TCMB kurları), yazarın hesaplamaları.
Malezya, rezervinin önemli bir kısmını swap/forward yükümlülüğüyle taşıdığı yıllarda düşük enflasyon ve düşük kur oynaklığı yaşamıştır. Yani yüksek swap kullanımı, tek başına yüksek ya da düşük enflasyonla birlikte görülmüyor. İki ülke arasındaki belirgin farklar başka yerde: Malezya’nın brüt rezervi GSYH’sine göre Türkiye’nin yaklaşık 2,5 katı ve iki ülkenin para politikası çerçeveleri bu dönemde birbirinden çok farklı.
Mart 2026’da swap ne için kullanıldı?
Mart 2026’daki jeopolitik şokta TCMB’nin ilk üç haftada rezervlerden net yaklaşık 35 milyar dolar kullandığı aktarıldı (Türkiye Today). 31 Mart 2026’da ise Mart 2025’ten bu yana ilk kez bir hafta vadeli, 5 milyar dolarlık döviz karşılığı Türk lirası swap ihalesi açıldı (Milliyet, Paratic); 1 Nisan’da bunu 2,5’er milyar dolarlık iki ihale izledi (Türkiye Today). İşlemin adı ve EVDS’deki swap stoku artışı, TCMB’nin bu işlemlerle bankalardan döviz aldığına işaret ediyor. EVDS verisine göre swap stoku Şubat’tan Mart’a 16,4 milyar dolardan 21,3 milyar dolara çıkarken, swap hariç net rezerv 66,7 milyar dolardan 7,9 milyar dolara geriledi. Bu dönemde swap, kuru savunmak için değil, satılan rezervin brüt tutarını desteklemek için kullanıldı.
Sonuç
Veriler, swapın tek başına bir enflasyon aracı olduğu görüşünü desteklemiyor:
- Türkiye’de kur oynaklığı swapların arttığı dönemde değil, çözüldüğü dönemde düştü.
- Malezya, benzer biçimde swap/forward yükümlülüğü taşırken düşük enflasyon yaşadı.
- Mart 2026’da swap, kuru savunmak yerine brüt rezervi desteklemek için kullanıldı.
Bu karşılaştırmalar betimleyicidir; nedensellik kanıtı değildir. Kur ve enflasyon aynı anda pek çok etkene (para politikası, küresel koşullar, enerji fiyatları) bağlıdır. Ancak “swap = enflasyonla mücadele” denkleminin verilerde karşılığı olmadığı açık. Swap, rezerv ve likidite yönetiminin bir aracıdır; enflasyon üzerindeki etkisi ise içinde kullanıldığı para politikası çerçevesinden ayrı düşünülemez.
Veri ve yöntem notu
Swap stoku: TCMB Uluslararası Rezervler ve Döviz Likiditesi Tablosu, 2.2 kalemi (EVDS: TP.DOVVARNC.K14), net kısa pozisyonun mutlak değeri. Swap hariç net rezerv: analitik bilançoda dış varlıklar (TP.AB.A02) eksi toplam döviz yükümlülükleri (TP.AB.A10), ay sonu dolar kuruyla çevrilip swap stoku düşülerek hesaplanmıştır. Bu bir yaklaşık hesaptır; TCMB ve piyasa tahminlerinden tanım farkları nedeniyle seviye olarak sapabilir. Kur: TCMB ABD doları alış kuru, aylık ortalama. TÜFE: TÜİK (2025=100). Malezya ve Türkiye karşılaştırması: IMF IRFCL forward ve swap pozisyonları (uzun ve kısa pozisyonların toplamı) ile resmi rezerv varlıkları; IMF TÜFE serileri ve TCMB çapraz kurları (EVDS); GSYH: IMF.
Kaynaklar
- TCMB, Elektronik Veri Dağıtım Sistemi (EVDS): evds2.tcmb.gov.tr
- IMF, International Reserves and Foreign Currency Liquidity (DBnomics üzerinden): db.nomics.world/IMF/IRFCL
- Milliyet (31 Mart 2026), “Merkez Bankası, döviz karşılığı Türk lirası swap işlemlerine başladı”
- Paratic (31 Mart 2026), “TCMB’den swap hamlesi: 1 yıl sonra ilk ihale açıldı”
- Türkiye Today (31 Mart 2026), “Türkiye’s central bank opens $5B dollar-for-lira swap”
Yazar Hakkında