Giriş
Modern iktisat literatüründe İslam ekonomisi, 20. yüzyılın ortalarından itibaren kapitalizm ve komünizm gibi baskın paradigmalara alternatif bir sistem arayışı olarak tezahür etmiştir. Temelini ilahi vahiyden alan bu disiplin, sadece faizsiz bir finansal yapı öngörmekle kalmayıp, aynı zamanda insan davranışını “homo-economicus” kalıbının ötesinde, ahlaki ve manevi boyutlarıyla ele alan çok boyutlu bir paradigma sunmayı hedeflemektedir. Ancak, geçen yarım asırlık süreçte İslam ekonomisinin teorik kurgusu ile piyasa gerçekleri arasında ciddi bir boşluk oluştuğu gözlemlenmektedir. Bu makale, İslam ekonomisinin tarihsel gelişimini, paradigma tartışmalarını, İslami bankacılığın mevcut durumunu ve sistemin karşı karşıya kaldığı kurumsal eksiklikleri akademik bir perspektifle analiz ederek, disiplinin geleceğine dair bir yol haritası sunmayı amaçlamaktadır.
1. İslam Ekonomisinin Tarihsel Arka Planı ve Yazın Kategorileri
“İslam Ekonomisi” terimi ilk kez 1940’lı yıllarda Hint Alt Kıtası’ndaki yazarlar tarafından kullanılmış olsa da bu alandaki çalışmaların kökeni 1930’lu yıllardaki sosyo-politik hareketlere kadar uzanmaktadır. Bu süreçte literatür, üç ana grup tarafından şekillendirilmiştir:
- Sosyo-politik aktivistler: Slogan düzeyinde genel ve siyasi odaklı yazılar üretmişlerdir.
- Fıkıh alimleri: İktisadi analizden ziyade, metodolojik olarak fıkıh odaklı (Fıkhu’l-Muamelat) eserler vermişlerdir.
- Batı eğitimi almış iktisatçılar: Kendi özgünlüğünü iddia eden ve disiplinin bilimsel çerçevesini oluşturmaya çalışan gruptur.
Anwar Quraishi (1948), riba (faiz) yasağına dayalı bir İslami teori keşfetmeye çalışan ilk iktisatçılardan biri olarak kabul edilir.
2. Paradigma Tartışmaları: İbn Haldun ve Özgünlük Sorunu
Birçok İslam iktisatçısı, bu disiplinin ana akım iktisattan bağımsız bir paradigma olduğunu savunur. Bu savın temelinde, kapitalist ve komünist düşüncenin insanı sadece fayda odaklı bir birim olarak gören “utilitarian” yapısına duyulan tepki yatar. İslam ekonomisi, insan davranışını çok boyutlu bir motivasyonla açıklar.
İlginç bir şekilde, modern iktisadın gerçek kurucusu sayılan İbn Haldun, bu bilimi ideolojik veya dini ön kabullerle sınırlamadan, insan davranışlarını “olduğu gibi” anlamaya odaklanan evrensel bir temele oturtmuştur. Khaldunian bakış açısına göre, iktisat zaten kendi içinde “İslamidir”; çünkü insan doğasını (fıtrat) bir bütün olarak ele alır ve sadece faydacı varsayımların eksikliğini eleştirir. Bu bağlamda, her değişkene “İslami” öneki getirmek yerine, sistemin kurumsal ve ahlaki sınırlarını belirlemek daha kritiktir.
3. İslami Bankacılık: Teori ve Pratik Arasındaki Uçurum
1970’lerde başlayan İslami bankacılık hareketi, başlangıçta toplumu ve ekonomiyi tamamen yeniden yapılandıracak bir devrim olarak görülmüştü. Ancak pratik süreçte, İslami bankalar geleneksel bankacılık sistemiyle bütünleşmiş ve teorik idealizmden uzaklaşmıştır.
- Mudarabah Paradoksu: Teoride “Mudarabah” (kar-zarar ortaklığı) temel model olarak sunulurken, uygulamada bankalar riskleri yönetmek için “Murabahah” (maliyet artı kâr marjı) ve son dönemde nakit sağlama aracı olan “Tawarruq” modeline yönelmişlerdir.
- Tawarruq Eleştirisi: Tawarruq uygulaması, İslami finansın reel piyasa işlemlerine dayanması gerektiği ilkesini sarsarak sistemi neredeyse başlangıç noktasına geri döndürmüştür.
- Finansal Aracılık: İslami bankaların hayırseverlik veya sosyal bir rol üstlenmesi beklense de uygulamada bu bankaların zekât veya bağış gibi konulardaki katkıları oldukça sınırlı kalmıştır.
4. Kurumsal Eksiklikler ve Sosyo-Ekonomik Gerçekler
İslam ekonomisi çalışmaları uzun süre bankacılık ve finans alanına hapsolmuş; kalkınmanın sosyo-politik gereklilikleri ve yoksullukla mücadele gibi temel konular ihmal edilmiştir.
Öne çıkan eksiklikler şunlardır
- Zekât ve Vakıf: Bu kurumlar modern üretim biçimlerine ve varlık türlerine göre yeniden düşünülmemiş, 1000 yıl önceki fıkhi formülasyonlarla sınırlı kalmıştır.
- Kadının Rolü: Müslüman toplumlardaki geri kalmışlığın önemli bir nedeni olan kadının ekonomik hayattaki rolü, bilimsel bir eleştiriye tabi tutulmamış; hatta bazı çevrelerce bu durum bir gurur kaynağı olarak görülmüştür.
- Kamu Maliyesi: Vergilendirmenin meşruiyeti, mülkiyet haklarının korunması ve devletin ekonomik müdahalesinin sınırları gibi konularda hala net bir genel teori oluşturulamamıştır.
5. Yeniden Yapılanma ve Gelecek Vizyonu
İslam ekonomisinin bir disiplin olarak kalıcı olabilmesi için “İslami” etiketinin ötesine geçerek kurumsal yapısını güçlendirmesi gerekmektedir. Özellikle;
- Yoksulluk ekonomisine odaklanılması.
- Zekât ve vakıf kurumlarının kurumsal bir mantıkla (anonim şirket yapıları gibi) modernize edilmesi.
- Şeriat uzmanlarının, bin yıl önceki koşullara göre verilmiş hükümler yerine, değişen dünya şartlarına ve üretim biçimlerine uygun yeni yapılar geliştirmesi elzemdir.
Sonuç
İslam ekonomisi, faizsizlik prensibi ve ahlaki filtreleme mekanizmalarıyla modern iktisat içinde özgün bir yer edinme potansiyeline sahiptir. Ancak, disiplinin bugüne kadarki seyri, teorik iddiaların pratik karşılık bulmakta zorlandığı ve bankacılık odaklı bir daralmaya hapsolduğu gerçeğini ortaya koymaktadır. Kaynaklarda da vurgulandığı üzere, “tamamlanmamış bir misyon” söz konusudur. Gelecek nesil İslam iktisatçılarının görevi, sadece finansal araçlar tasarlamak değil, aynı zamanda mülkiyet hakları, kamu maliyesi, sosyal adalet ve kalkınma gibi temel alanlarda bütüncül bir kuramsal çerçeve inşa etmektir. İslami değerlerin fıtratla uyumlu doğası, ancak modern dünyanın iktisadi karmaşıklığına entelektüel derinliği olan, rasyonel ve uygulanabilir çözümler sunduğu ölçüde küresel bir değer ifade edecektir.
İslam ekonomisinin mevcut durumu, muazzam bir mimari projeye (teori) sahip olup, inşaat sırasında sadece giriş katını (bankacılık) tamamlayabilmiş ve binanın geri kalanını (sosyal adalet, kamu maliyesi, kurumsal reform) inşa etmek için gerekli modern mühendislik araçlarını henüz geliştirememiş bir şantiyeye benzer.
İslam ekonomisinin teorik idealleri ile bankacılık uygulamaları arasındaki derin boşluğu kapatmak için kaynaklar, köklü bir zihniyet değişimi, kurumsal yapılandırma ve teorik çerçevenin yeniden ele alınması gerektiğini savunmaktadır. Bu boşluğu kapatmak için önerilen temel stratejiler şunlardır:
- Gerçekçi Bir Teorik Çerçevenin Oluşturulması: Mevcut boşluğun en büyük nedenlerinden biri, teorinin bankacılık deneyiminden kopuk, “uzman olmayan idealistler” tarafından ve bankaların kuruluşundan yıllar önce formüle edilmiş olmasıdır. Bu boşluğu kapatmak için, sadece Mudarebe gibi idealist modellere saplanıp kalmak yerine, risk analizlerini ve kurumsal gereklilikleri dikkate alan, gerçek piyasa koşullarıyla uyumlu yeni bir bankacılık teorisi geliştirilmelidir.
- Odak Noktasının Bankacılıktan Kalkınmaya Kaydırılması: İslam ekonomistleri uzun süre bankacılık sektörünün “İslamileştirilmesinin” kalkınmaya giden tek yol olduğuna inanmış, ancak bu süreçte “ekonomik kalkınmanın sosyo-politik gerekliliklerini” ihmal etmişlerdir. Boşluğu kapatmak için odak; bankacılık ürünlerinden (Murabaha, Mudarebe vb.), yoksulluğun azaltılması, ekonomik adalet ve toplumsal kalkınma gibi temel hedeflere kaydırılmalıdır.
- Fıkıh ile Ekonomi Arasındaki Sınırların Belirlenmesi: İslam ekonomisi ile İslam fıkhı (özellikle Muamelat) arasında net ayrım çizgileri çizilmelidir. Şeriat uzmanları, bin yıl önceki sosyo-ekonomik koşullara göre geliştirilen sınırlara hapsolmak yerine, ekonomik düşüncenin rehberliğinde modern “üretim biçimlerine” ve değişen şartlara yanıt verebilecek yeni yapılar ve kurallar geliştirmelidir.
- Kurumsal Yenilenme (Zekât ve Vakıflar): İslam ekonomisinin ideallerine ulaşmak için sadece faizin (Riba) yasaklanması yeterli değildir. Zekât ve Vakıf gibi kurumlar, tarım toplumunun mantığıyla değil, modern kurumsal yapılar ve finansal araçlar dikkate alınarak yeniden yapılandırılmalı ve sistemin ayrılmaz bir parçası haline getirilmelidir.
- Bankaların Rolünün Yeniden Tanımlanması: İslam bankalarına, geleneksel rakiplerinde olmayan ve onları rekabet dışı bırakacak aşırı sosyal ve hayırseverlik rolleri yüklemekten kaçınılmalıdır. Bunun yerine bankalar, şeffaf ve adil kar paylaşımı mekanizmalarına sahip finansal aracılar olarak konumlandırılmalı; sosyal hedefler ise “üçüncü sektör” denilen vakıf ve zekât müesseseleri aracılığıyla yürütülmelidir.
- Yeni Nesil Akademik Yaklaşım: Mevcut kuşağın bankacılık ve finans faaliyetleri içinde “tükendiği” belirtilerek, bu boşluğu kapatma görevi; daha derin teorik analizler yapabilecek ve teorideki boşlukları doldurabilecek ikinci bir nesle devredilmelidir.
Özetle; İslam ekonomisi, teorisini bankacılık uygulamalarının dar kalıplarından çıkarıp, onu modern dünyanın karmaşık ekonomik sorunlarına ve kalkınma ihtiyaçlarına cevap verebilecek bütüncül bir sistem olarak yeniden kurgulayarak bu boşluğu kapatabilir.
İlgili okuma:
- İslam Ekonomisi: İlkeleri, Uygulamaları ve Modern Dünyaya Katkıları
- İslam İktisadı Nedir? Faiz Yasağı, Ahlak ve Nefs Kontrolü Üzerine Eleştirel Bir Değerlendirme
- İslam Ekonomisinde Paradokslar
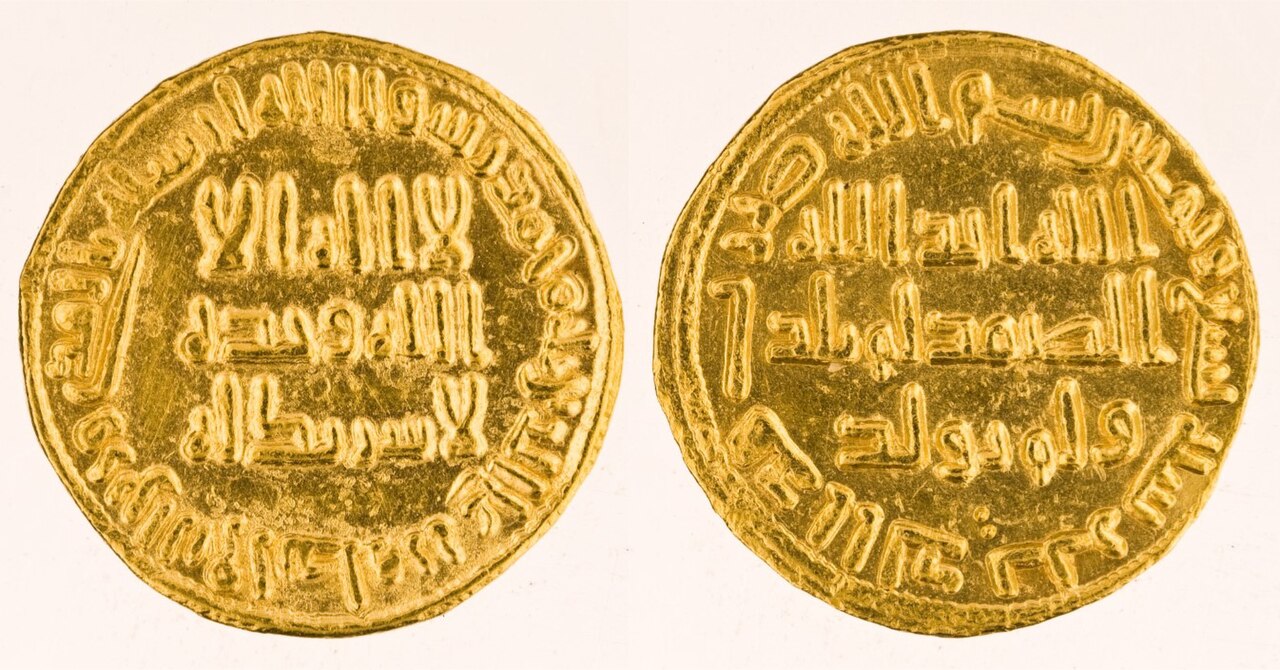
Görsel: Gold dinar of al-Walid 707-708 CE — Not credited, Public domain, Wikimedia Commons.
Yazar Hakkında